
Un MRE résident fiscal de France est imposé au Maroc sur les loyers et la plus-value de son bien marocain, et la France retient ces loyers pour fixer le taux de ses autres revenus. Ses deux avantages propres, l’abattement de 75 % et l’exonération à la revente, tiennent à une condition, un logement gardé ou prêté aux siens, jamais loué.
Ce cadre tient en trois textes, la convention fiscale franco-marocaine de 1970, le Code général des impôts marocain et, pour la transmission, le Code général des impôts français. Dans la fiscalité immobilière au Maroc pour les MRE, chaque règle porte une condition, et c’est cette condition qui décide si vous êtes concerné. Cet article suit l’ordre d’un dossier réel : qui impose vos loyers, ce que vous devez déclarer et quand, ce que vaut l’option à 20 % dont vous avez peut-être entendu parler, ce qui change à la revente, et ce que vos enfants paieront. Il vise le cas le plus fréquent, celui du MRE dont le domicile fiscal est en France. À jour : septembre 2026.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Vos loyers marocains sont imposables au seul Maroc. La France ne les taxe pas, mais elle les compte pour calculer le taux de vos autres revenus.
- Vous devez déposer une déclaration annuelle au Maroc avant le 1er mars, même sans y résider, et une déclaration en France lignes 4EA ou 4EB de la 2042-C.
- L’option à 20 % libératoire créée en 2025 n’est ouverte qu’aux loyers versés par une entreprise. Avec un locataire particulier, elle ne vous concerne pas.
- Les deux avantages propres aux MRE, 75 % d’abattement de taxe d’habitation et exonération de plus-value après 5 ans, supposent un logement conservé pour vous ou prêté à votre famille. Loué, il sort des deux.
- Le Code général des impôts marocain ne prévoit pas d’impôt sur la valeur transmise par décès. La France, elle, impose votre héritier s’il y a été domicilié 6 des 10 dernières années, ou si vous l’êtes vous-même.
Ce que la convention France-Maroc règle, et ce qu’elle laisse ouvert
La convention fiscale du 29 mai 1970 entre la France et le Maroc répartit le droit d’imposer entre les deux États. Elle ne s’applique qu’à une personne domiciliée dans l’un des deux, et c’est elle, non le Code général des impôts français, qui détermine ce domicile. Un MRE qui garde un pied dans chaque pays se situe donc d’abord au regard de la convention.
Sur les loyers, le texte est net. Son article 9 dispose que les revenus des biens immobiliers ne sont imposables que dans l’État où ces biens sont situés. La rédaction est exclusive : le Maroc impose, et il est le seul. Côté français, l’article 25-1 tire la conséquence, la France ne peut pas inclure ces loyers dans la base de votre impôt sur le revenu. Elle conserve en revanche le droit de calculer l’impôt sur vos autres revenus au taux correspondant à l’ensemble de ce que vous gagnez, loyers marocains compris. C’est la méthode dite de l’exonération avec taux effectif, et c’est elle qui fait qu’un loyer marocain peut augmenter votre impôt français sans jamais y être imposé.
Il n’y a pas de crédit d’impôt à espérer sur ces loyers. Le mécanisme de l’article 25-2 est réservé aux dividendes, intérêts et redevances, l’énumération est fermée.
Sur la plus-value de revente, la convention est moins tranchée. Son article 24 attribue au Maroc l’imposition des gains provenant de l’aliénation d’un immeuble qui s’y trouve, mais sans le mot « exclusivement » qui figure pour les loyers. Le texte ne nomme pas la méthode que la France applique dans ce cas. Ce point se fait valider avant une revente, il ne se devine pas.
Enfin, la convention ne couvre pas les impôts sur la fortune. La doctrine française le dit sans détour : les règles de l’impôt sur la fortune immobilière s’appliquent sans restriction. Un patrimoine immobilier au Maroc entre dans l’assiette de l’IFI d’un résident français comme s’il était en France, sous réserve des seuils et des régimes particuliers de cet impôt, à vérifier avec un professionnel.
| Ce qui est imposé | Au Maroc | En France |
|---|---|---|
| Loyers | Oui, et au seul Maroc (art. 9) | Non, mais retenus pour le taux effectif (art. 25-1) |
| Plus-value à la revente | Oui (art. 24) | La convention n’est pas aussi nette : à faire valider |
| Fortune immobilière | Hors du champ de la convention | Oui, l’IFI s’applique sans restriction |
| Succession | Pas d’impôt prévu sur la valeur transmise | Oui, selon le domicile de l’héritier ou du défunt (art. 750 ter) |
Vos loyers : le Maroc impose, la France retient pour le taux
Au Maroc, un propriétaire qui n’y a pas son domicile fiscal est imposable sur ses seuls revenus de source marocaine. Ses loyers en font partie. Le revenu foncier brut supporte un abattement forfaitaire de 40 %, qui tient lieu de charges et n’admet donc aucune déduction en plus, puis le revenu net passe au barème progressif de l’impôt sur le revenu. Ce barème, en vigueur depuis le 1er janvier 2025, laisse à 0 % les premiers 40 000 dirhams de revenu net imposable, et monte par tranches jusqu’à 37 %.
Prenons un loyer de 10 000 dirhams par mois, soit 120 000 dirhams par an. L’abattement le ramène à 72 000 dirhams de revenu net imposable. Les 40 000 premiers sont à 0 %, les 20 000 suivants à 10 %, les 12 000 derniers à 20 %. L’impôt marocain sur ces loyers s’établit à 4 400 dirhams, soit un peu moins de 4 % du loyer brut, en l’absence de tout autre revenu marocain.
Si votre locataire est une entreprise ou une administration, elle retient 10 % ou 15 % du loyer brut à la source, selon que le loyer annuel est inférieur ou non à 120 000 dirhams. Cette retenue n’est pas un impôt à part : c’est un acompte, qui s’impute sur l’impôt calculé au barème et se restitue en cas de trop-perçu. Avec un locataire particulier, il n’y a pas de retenue, et le barème s’applique seul.
Ce n’est pas le seul prélèvement. La taxe de services communaux frappe un bien loué sur le montant global des loyers, à 10,50 % en périmètre urbain. Elle pèse plus lourd que l’impôt sur le revenu sur la plupart des loyers courants, et elle est indépendante de votre statut. Le calcul complet du brut au net, taxe comprise, est détaillé dans le pilier sur la rentabilité nette locative au Maroc.
En France, ces mêmes loyers se déclarent, sans être imposés. La brochure pratique de l’administration est précise sur l’endroit : un revenu foncier de source étrangère exonéré en vertu d’une convention mais retenu pour le taux effectif se porte uniquement ligne 4EA de la 2042-C pour le régime réel, ou 4EB pour le micro-foncier. La ligne 8TI, souvent citée, est réservée aux revenus exonérés autres que les salaires, pensions et revenus fonciers. Déclarer aux deux endroits serait un doublon.
Faut-il déclarer au Maroc quand on n’y vit pas ?
Oui, et c’est le point que la plupart des propriétaires à distance découvrent tard. L’obligation ne dépend ni de votre résidence ni du montant du loyer. Elle se lit dans une chaîne de trois articles du Code général des impôts marocain.
L’article 82 impose une déclaration annuelle du revenu global, à déposer avant le 1er mars pour les titulaires de revenus autres que professionnels. L’article 86 dispense certains contribuables de cette déclaration, mais ses cas sont limitatifs : revenus salariaux d’un seul employeur, pensions de retraite exonérées, et revenus déjà soumis à un taux libératoire. Or la retenue de 10 % ou 15 % décrite plus haut ne figure pas dans la liste des taux libératoires de l’article 73. Un propriétaire qui loue à un particulier n’entre donc dans aucune dispense.
Depuis les revenus de 2023, il n’existe plus de déclaration séparée pour les loyers : ils entrent dans la déclaration annuelle du revenu global, avec pour chaque bien son locataire, son adresse et ses loyers bruts et nets. Elle se dépose en ligne. Un loyer annuel qui, une fois l’abattement de 40 % appliqué, reste sous 40 000 dirhams de revenu net, soit jusqu’à 66 000 dirhams de loyer brut environ, produit un impôt nul, mais il n’exempte pas de la déclaration.
Deux autres échéances existent. Une vente déclenche une déclaration de profit foncier dans les 30 jours qui suivent la cession, avec le paiement de l’impôt correspondant. Et côté français, un compte bancaire ouvert au Maroc, même pour encaisser un seul loyer, se déclare chaque année avec vos revenus, sur le formulaire 3916. L’omission coûte 1 500 euros par compte et par année non prescrite.
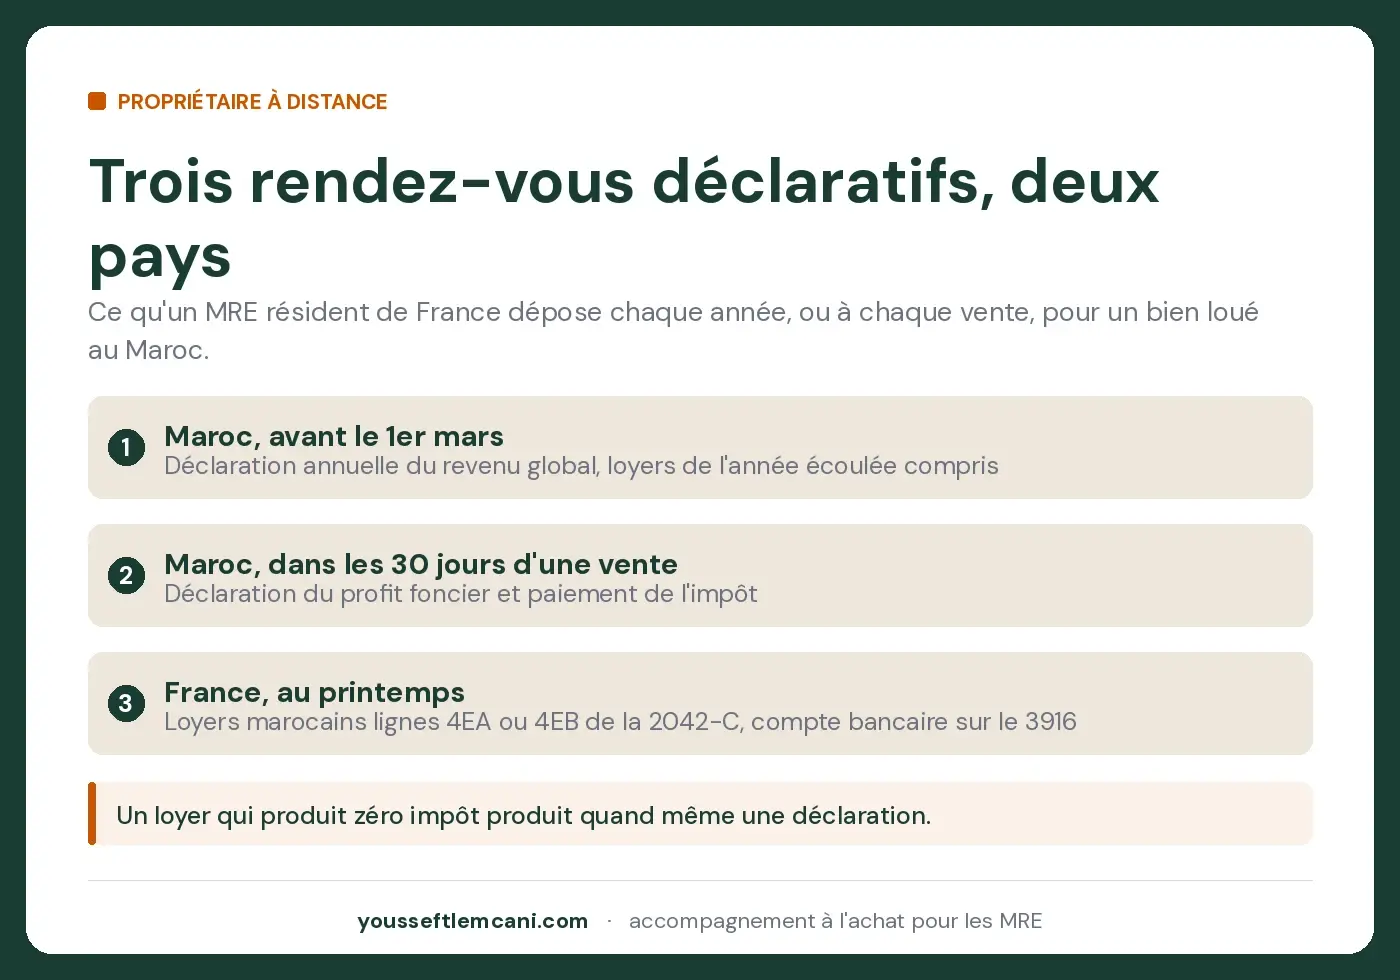
Le calendrier d’un propriétaire à distance tient donc en trois rendez-vous :
- Au Maroc, avant le 1er mars : la déclaration annuelle du revenu global, loyers de l’année écoulée compris.
- Au Maroc, dans les 30 jours d’une vente : la déclaration du profit foncier et le paiement de l’impôt.
- En France, au printemps : les loyers marocains lignes 4EA ou 4EB de la 2042-C, et le compte bancaire marocain avec la déclaration de revenus.
L’option à 20 % : pourquoi elle vous est probablement fermée
La loi de finances 2025 a créé une option nouvelle pour les revenus fonciers : une imposition au taux libératoire de 20 %, calculée sur le loyer brut, sans abattement, avec en contrepartie une dispense de déclaration annuelle pour ces revenus. Elle s’applique aux loyers encaissés depuis le 1er janvier 2025 et repose sur les articles 64-IV et 73-II-F-12° du Code général des impôts.
Elle n’est pas ouverte à tout le monde. Le texte la réserve aux revenus fonciers soumis à retenue à la source, c’est-à-dire aux loyers versés par une personne morale, entreprise ou administration, ou par un professionnel imposé au réel. Un locataire particulier qui loue votre appartement pour y vivre n’opère aucune retenue. Si c’est votre cas, et c’est le cas de la plupart des propriétaires MRE, l’option ne vous est pas ouverte.
Si vous louez à une entreprise, elle se demande par voie électronique auprès de l’administration fiscale, contre récépissé dont vous remettez une copie à votre locataire, qui retient alors 20 % à la source. Faites le calcul avant : 20 % du brut, contre le barème appliqué à 60 % du brut. Sauf loyer très élevé ou autres revenus marocains qui vous placent déjà dans les tranches hautes, le barème reste plus favorable. L’option achète de la simplicité, rarement une économie.
Un seuil de 40 000 dirhams accompagne ce mécanisme, et il ne dit pas ce qu’il paraît dire. En dessous de ce montant annuel de loyers versés à un même propriétaire, le locataire professionnel est dispensé d’opérer la retenue à la source. C’est une règle de collecte, pas une exonération : le propriétaire reste redevable de l’impôt et tenu de déclarer. La première tranche du barème s’arrête elle aussi à 40 000 dirhams, alignement que l’administration présente comme une harmonisation, mais les deux seuils ne portent pas sur la même base : l’un sur le loyer brut versé, l’autre sur le revenu net après abattement.
Fiscalité immobilière au Maroc pour les MRE : vos deux avantages propres, et leur condition
Deux dispositions du droit marocain nomment expressément les Marocains résidant à l’étranger. Elles vivent dans deux textes différents, elles portent sur deux impôts différents, et elles sont écrites pour le même usage du bien.
La première est dans la loi sur la fiscalité locale. L’article 24 de la loi 47-06 applique un abattement de 75 % à la valeur locative de l’habitation principale de chaque redevable, et l’étend au logement que les Marocains résidant à l’étranger conservent à titre d’habitation principale au Maroc, occupé à titre gratuit par leur conjoint, leurs ascendants ou leurs descendants en ligne directe au premier degré. L’abattement n’est cumulable avec aucune autre réduction de cette taxe.
La seconde est dans le Code général des impôts. L’article 63-II-B exonère d’impôt le profit réalisé sur la cession d’un logement affecté à l’habitation principale depuis au moins 5 ans au jour de la vente. Et il précise que le logement que les Marocains résidant à l’étranger conservent au titre de leur habitation au Maroc, ou celui occupé à titre gratuit par leur conjoint, leurs ascendants ou leurs descendants au premier degré, est considéré comme habitation principale. Le texte en vigueur retient 5 ans. Trois précisions du même article valent d’être connues : l’exonération ne joue qu’une fois par période de 5 ans, une vacance d’un an au plus est tolérée entre le départ du logement et la vente, et le terrain d’assiette est couvert dans la limite de 5 fois la surface bâtie.
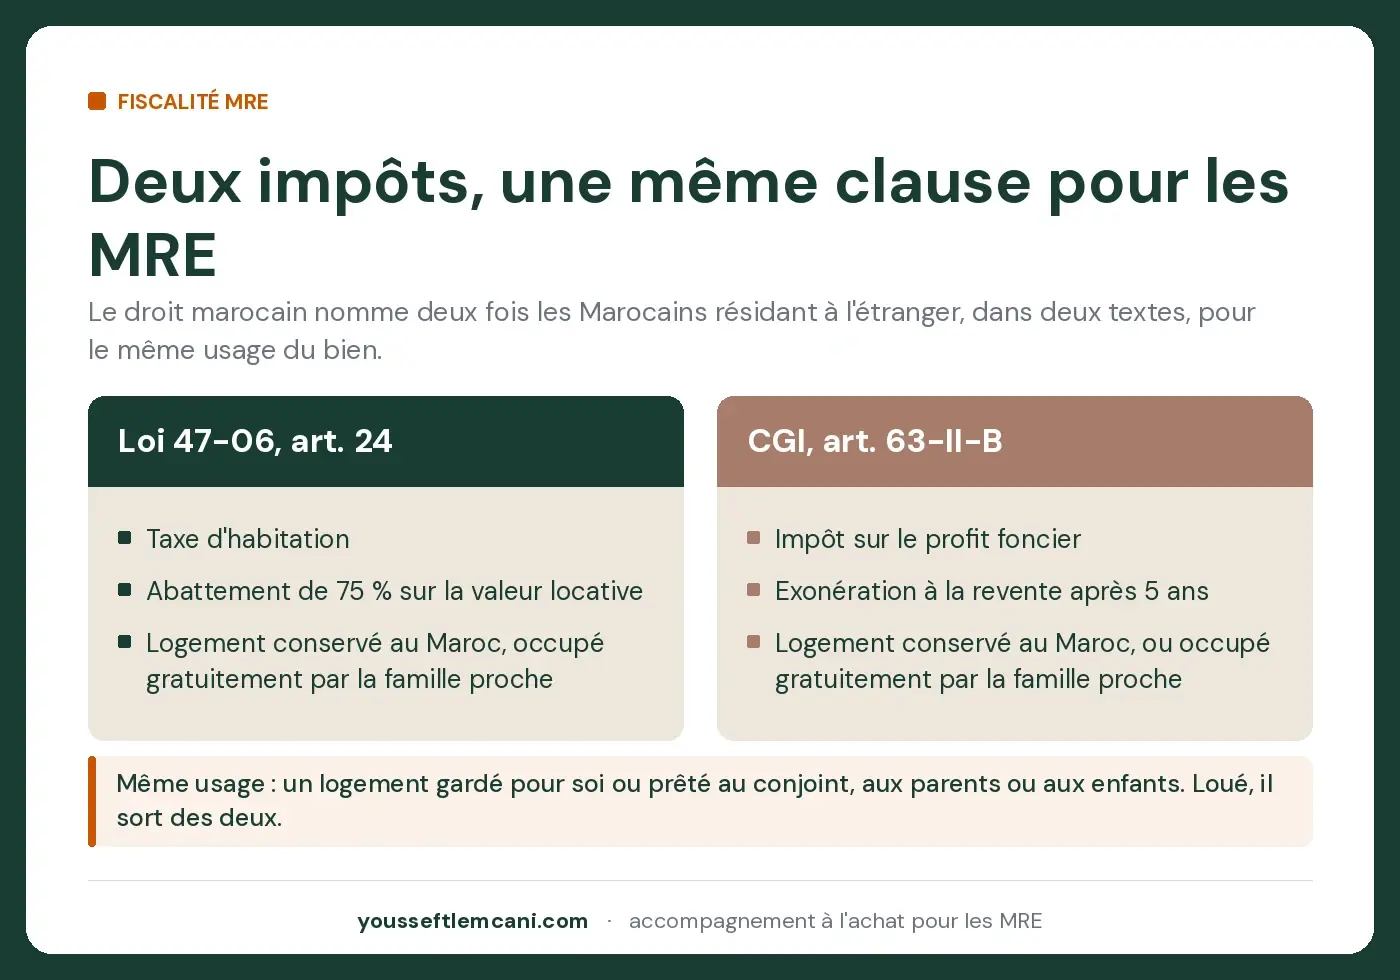
Lisez les deux clauses côte à côte. Elles ne sont pas mot pour mot identiques : pour la taxe d’habitation, le logement conservé doit être occupé gratuitement par la famille proche ; pour l’exonération à la revente, un logement conservé compte même sans occupant, ou occupé par la famille. Mais elles décrivent le même usage, un logement d’habitation, gardé pour soi ou prêté aux siens. Ni l’un ni l’autre de ces avantages n’est attaché à votre statut de MRE. Ils sont attachés à cet usage. Le jour où vous mettez le bien en location, vous sortez du champ des deux : la taxe d’habitation ne porte pas sur les biens loués, qui relèvent de la taxe de services communaux sans aucun abattement, et un logement loué n’est plus une habitation principale au sens de l’article 63. Un MRE qui achète pour louer doit donc raisonner sans ces deux avantages, et les intégrer seulement s’il envisage d’y loger ses parents ou d’y revenir.
Un dernier chiffre se lit parfois comme une condition alors qu’il n’en est pas une. Le montant de 4 000 000 de dirhams ne figure nulle part dans l’article 63-II-B. Il relève de l’article 144-II-2°, qui impose un minimum de 3 % sur la fraction du prix de cession qui dépasse ce seuil, même en cas d’exonération. Un bien vendu au-dessus de 4 millions garde donc son exonération sur l’essentiel et supporte 3 % sur le surplus, rien de plus.
Ce que vous déclarez à l’acte fixe cette base, comme il fixe celle des droits d’enregistrement de l’acheteur. La manière dont l’administration contrôle ce prix est traitée dans l’article sur le référentiel des prix immobiliers au Maroc.
La transmission, en deux phrases
Le Code général des impôts marocain ne prévoit pas d’impôt assis sur la valeur transmise par décès : restent des droits d’acte et les frais d’inscription des héritiers sur le titre. Mais la France, elle, impose l’héritier domicilié chez elle 6 des 10 dernières années sur tout ce qu’il reçoit, appartement de Casablanca compris, et comme le Maroc ne prélève rien, il n’y a rien à imputer. La convention de 1970 ne change rien à ce résultat, malgré ce que sa classification laisse croire.
Cette mécanique, la donation de votre vivant à 1,50 % qui transmet la plus-value latente au lieu de l’effacer, et le déroulement de la succession au Maroc, sont traités dans le guide sur la succession immobilière au Maroc. Le produit d’une revente par les héritiers pose ensuite la question du rapatriement des fonds depuis le Maroc, qui dépend de ce que le défunt avait déclaré à l’entrée.
Ce qu’il faut retenir avant d’acheter
La fiscalité immobilière au Maroc pour les MRE n’est pas compliquée, elle est conditionnelle. Chaque règle porte sa condition, et c’est elle qu’il faut lire avant de compter sur un avantage : le bien est-il loué ou occupé par la famille, le locataire est-il un particulier ou une entreprise, l’héritier vit-il en France depuis 6 ans. Un projet locatif se calcule sans le 75 % et sans l’exonération de plus-value, avec la taxe de services communaux et l’impôt au barème, et avec les déclarations annuelles des deux pays, compte bancaire marocain compris. Un projet familial les récupère, et perd le loyer.
Si vous ne résidez pas en France. Tout ce qui précède sur la répartition entre les deux États ne vaut que pour un résident fiscal de France. La règle change intégralement avec le pays de résidence : c’est la convention entre le Maroc et ce pays qui répartit l’impôt, ou son droit interne s’il n’en existe pas, et les méthodes d’élimination de la double imposition diffèrent d’un texte à l’autre. Un MRE de Belgique, des Pays-Bas, d’Allemagne, d’Espagne, du Canada ou du Golfe ne peut rien transposer de la partie française de cet article sans l’avoir vérifié dans sa propre convention. Le droit marocain, lui, ne change pas : la déclaration avant le 1er mars, l’option à 20 % et ses limites, les deux avantages MRE et leur condition, valent quel que soit votre pays.
Si vous voulez situer votre propre cas dans la fiscalité immobilière au Maroc pour les MRE, loyers, usage prévu, pays de résidence, horizon de revente, réservez un échange de 20 minutes ou écrivez-moi sur WhatsApp. Les chiffres de votre projet passent au modèle complet, impôts des deux pays compris.
Sources : convention fiscale France-Maroc du 29 mai 1970 et avenant du 18 août 1989 (impots.gouv.fr) ; BOFiP BOI-INT-CVB-MAR et BOI-ENR-DMTG-10-10-30 ; liste des conventions fiscales conclues par la France, BOI-ANNX-000306, en vigueur au 1er janvier 2026 ; brochure pratique de l’impôt sur le revenu 2026, revenus de source étrangère (impots.gouv.fr) ; BOFiP BOI-CF-INF-20-10-50 (comptes à l’étranger, CGI art. 1649 A et 1736) ; Code général des impôts marocain, art. 23, 63, 64, 65, 73, 82, 83, 86, 127, 133, 144 et 160 bis ; note synthétique et note circulaire n° 736 de la Direction générale des impôts relatives à la loi de finances 2025 ; loi n° 47-06 relative à la fiscalité des collectivités locales, art. 19, 22, 23 et 24. Cet article est informatif et ne constitue pas un conseil fiscal ou juridique ; faites valider votre situation par un professionnel qualifié dans chacun des deux pays.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Un MRE doit-il déclarer en France les loyers de son bien au Maroc ?
Oui. Les loyers ne sont pas imposés en France, la convention de 1970 les attribue au seul Maroc, mais la France les retient pour calculer le taux applicable à vos autres revenus. Ils se déclarent lignes 4EA ou 4EB de la 2042-C, sans passer par la ligne 8TI.
Faut-il déposer une déclaration au Maroc quand on n'y réside pas ?
Oui, avant le 1er mars de chaque année, pour les loyers de l'année écoulée. Aucune des dispenses de l'article 86 du Code général des impôts ne couvre le propriétaire qui loue à un particulier ; seule l'option à 20 %, réservée aux loyers versés par une entreprise, dispense de déclarer ces revenus-là. Depuis 2023, les loyers se déclarent dans la déclaration annuelle du revenu global.
L'abattement de 75 % de taxe d'habitation s'applique-t-il à un bien mis en location ?
Non. La taxe d'habitation ne porte pas sur les biens loués, et l'abattement propre aux MRE suppose un logement conservé au Maroc et occupé gratuitement par le conjoint, les ascendants ou les descendants au premier degré. Un bien loué relève de la taxe de services communaux, calculée sur les loyers.
Un MRE peut-il choisir le taux libératoire de 20 % sur ses loyers ?
Seulement si ses loyers sont versés par une personne morale ou par un professionnel au réel, c'est-à-dire soumis à retenue à la source. Avec un locataire particulier, l'option créée par la loi de finances 2025 n'est pas ouverte : il n'y a pas de retenue, et le barème progressif s'applique après un abattement de 40 %.
Le Maroc prélève-t-il des droits de succession sur un appartement ?
Le Code général des impôts marocain ne prévoit pas d'impôt sur la valeur transmise par décès ; restent des droits d'acte, dont 1 % sur l'inventaire après décès, et les frais d'inscription des héritiers sur le titre. En revanche, un héritier domicilié en France 6 des 10 dernières années est en principe imposable en France sur ce bien, sans impôt marocain à imputer.
L'exonération de plus-value après 5 ans vaut-elle pour un MRE qui vit à l'étranger ?
Oui. Le texte assimile à une habitation principale le logement qu'un MRE conserve au Maroc au titre de son habitation, ou celui occupé gratuitement par son conjoint, ses ascendants ou ses descendants au premier degré. Un bien mis en location n'entre pas dans cette exonération, et un prix de cession supérieur à 4 000 000 de dirhams supporte un minimum de 3 % sur la fraction excédentaire.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.