
Vous pouvez acheter un appartement à Casablanca, le louer dix ans, le revendre avec une plus-value, et découvrir que votre argent ne peut pas quitter le Maroc. Ce n’est ni une clause piège ni une histoire d’initié : c’est la conséquence d’une case administrative cochée, ou non, le jour de l’achat. Le rapatriement des fonds au Maroc obéit à une règle que peu de MRE connaissent avant de signer : on ne fait ressortir que ce qui est entré en devises et dont on a gardé le justificatif. La bonne nouvelle, c’est que le mécanisme est clair et se met en place en quelques semaines. La mauvaise, c’est qu’il se joue à l’entrée, pas à la sortie. Voici comment fonctionne la garantie de retransfert, et les réflexes à avoir dès le premier virement.
Mise à jour du 22 septembre 2026. L’Instruction Générale des Opérations de Change 2026, entrée en vigueur le 1er janvier 2026, a remplacé celle de 2024 : la formalité de déclaration de l’investissement à l’Office des Changes dans les six mois n’y figure plus, et le compte convertible à terme évoqué en cas de non-convertibilité est réservé aux personnes étrangères non-résidentes, pas aux Marocains résidant à l’étranger. L’article a été corrigé en conséquence. Les droits acquis sous l’ancienne Instruction restent valables : un investissement déclaré avant 2026 ne perd rien.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Un MRE peut rapatrier le produit de la vente d’un bien au Maroc, capital et plus-value compris, à une condition.
- Cette condition se remplit à l’achat : financer en devises, via un compte en dirhams convertibles, et conserver le justificatif bancaire que la banque établit à chaque règlement.
- C’est la « garantie de retransfert ». Elle couvre aussi le transfert des loyers vers l’étranger.
- Sans elle, le produit de vente reste en dirhams au Maroc, sans transfert libre. La décision se prend à l’entrée, pas à la revente.
Rapatriement des fonds au Maroc : la réponse en une phrase
Oui, un MRE peut rapatrier le produit de la vente de son bien au Maroc, capital et plus-value compris, à condition que l’achat ait été financé en devises et que le justificatif bancaire du règlement existe. C’est la garantie de retransfert. Sans elle, les fonds restent en dirhams au Maroc, sans transfert libre vers l’étranger.
La question n’est donc pas « ai-je le droit de sortir mon argent », mais « ai-je posé, à l’achat, la trace qui me le permettra ».
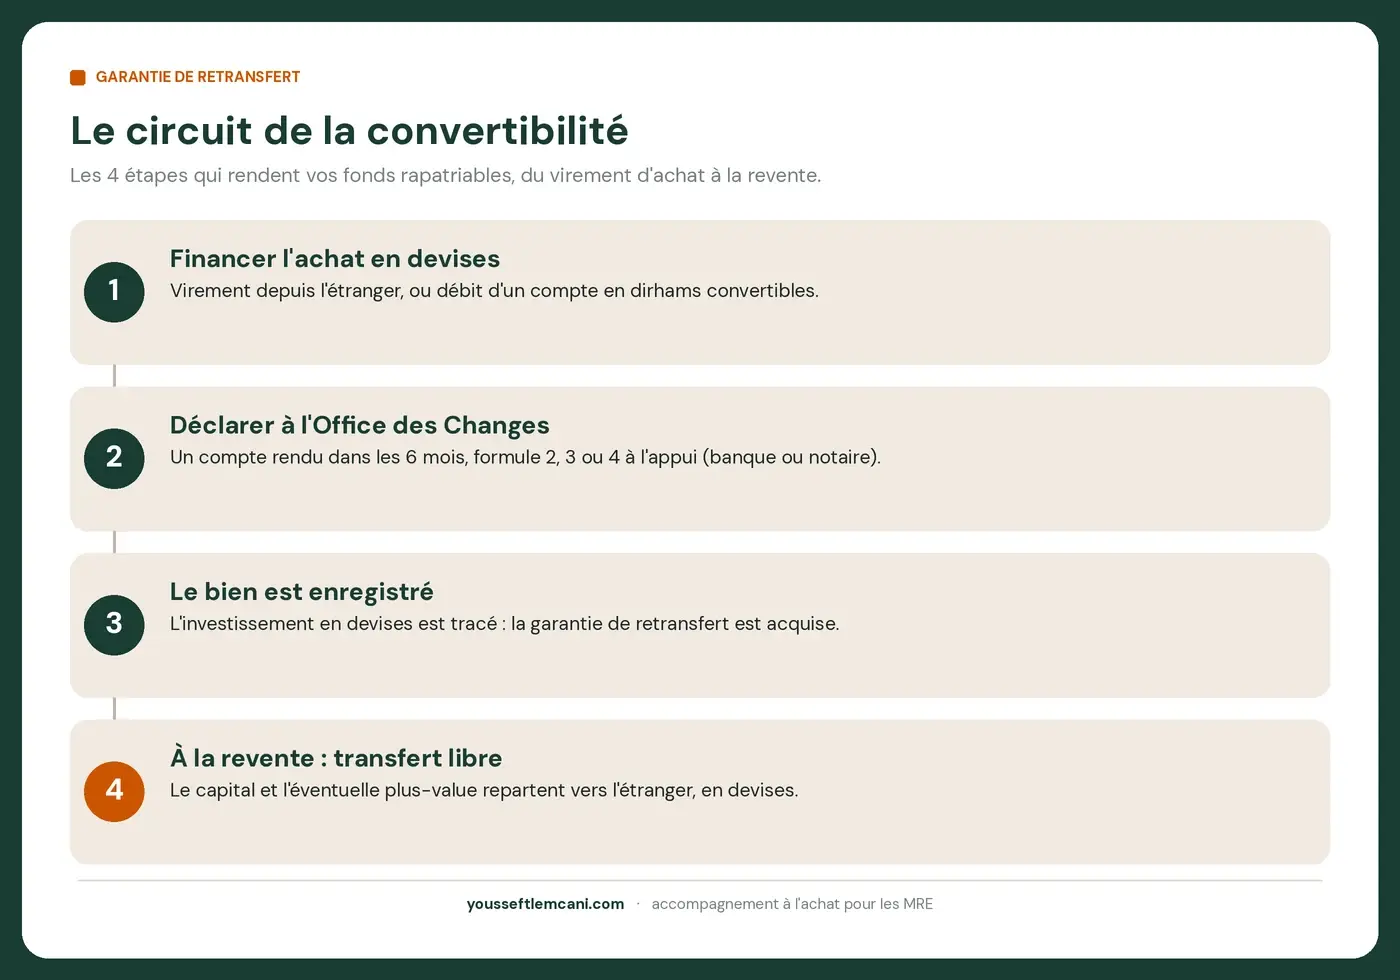
Le reste de l’article détaille chaque étape, et ce qu’il faut faire dès le premier virement.
La garantie de retransfert, c’est quoi exactement ?
L’Office des Changes reconnaît comme investissement étranger tout achat réalisé en devises par un étranger ou par un Marocain résidant à l’étranger. À ce titre, l’achat immobilier ouvre droit à un régime dit de convertibilité : la liberté de transférer les revenus produits par le bien, et la liberté de transférer le produit de sa cession ou de sa liquidation.
Concrètement, quand vous revendez, le transfert autorisé porte sur la valeur nominale de l’investissement d’origine et sur l’éventuelle plus-value. Vous ne récupérez donc pas seulement votre mise de départ : la valorisation du bien repart aussi vers l’étranger, en devises. C’est ce droit que l’on appelle la garantie de retransfert. Il ne se demande pas au guichet le jour de la vente : il se construit en amont, à l’achat.
La règle d’or : tout se joue à l’achat, pas à la revente
C’est le point que la plupart des vendeurs découvrent trop tard. La garantie de retransfert n’est pas une démarche de sortie, c’est une trace d’entrée.
Deux gestes la déclenchent. D’abord, financer l’achat en devises : un virement depuis votre banque à l’étranger, ou le débit d’un compte en dirhams convertibles alimenté en devises. Ensuite, conserver la trace bancaire de ce financement. À chaque règlement, la banque établit un justificatif codifié, formule bancaire ou avis de crédit ou de débit selon le circuit emprunté, et doit vous en remettre copie. C’est cette pièce qui atteste du financement en devises, et c’est elle que la banque exigera le jour du transfert. À la revente, le transfert lui-même passe par une banque intermédiaire agréée, sur présentation de l’acte de vente et de la preuve que les impôts et taxes de la cession ont été réglés. La garantie de retransfert ouvre le droit ; le dossier de sortie, lui, reste à constituer le moment venu.
Ce sont ces documents, conservés le jour de l’achat, qui feront foi des années plus tard. Un dossier propre à l’entrée vaut mieux qu’une négociation impossible à la sortie. La logique est la même que celle des démarches à sécuriser en amont pour tout achat à distance : ce qui se règle à froid, avant de signer, se rattrape mal après.
Le compte en dirhams convertibles, la mécanique concrète
L’outil qui matérialise tout cela porte un nom : le compte en dirhams convertibles. C’est un compte au Maroc, libellé en dirhams, mais dont les fonds gardent leur caractère convertible parce qu’ils proviennent de devises. Il reçoit vos virements de l’étranger, sert à payer le bien, et conserve la preuve que l’apport est bien entré en devises.
C’est aussi par ce canal que transitent vos loyers si vous louez : le transfert des revenus d’un investissement financé en devises est une opération courante, que votre banque exécute sans autorisation préalable. Autrement dit, un bien correctement financé vous permet non seulement de sortir le capital à la revente, mais aussi de percevoir vos loyers depuis l’étranger au fil de l’eau. Ce point rejoint le choix, souvent lié, du financement en devises ou par crédit : la source des fonds décide, elle aussi, de ce que vous pourrez rapatrier. Pour chiffrer ce que vos loyers rapporteront sur votre bien, le simulateur de rentabilité locative donne le rendement brut et le cash-flow mensuel.
Et si l’achat n’a pas été financé en devises ?
C’est le scénario qui coûte cher, et il est plus fréquent qu’on ne le croit, notamment chez ceux qui ont payé avec des dirhams déjà présents au Maroc.
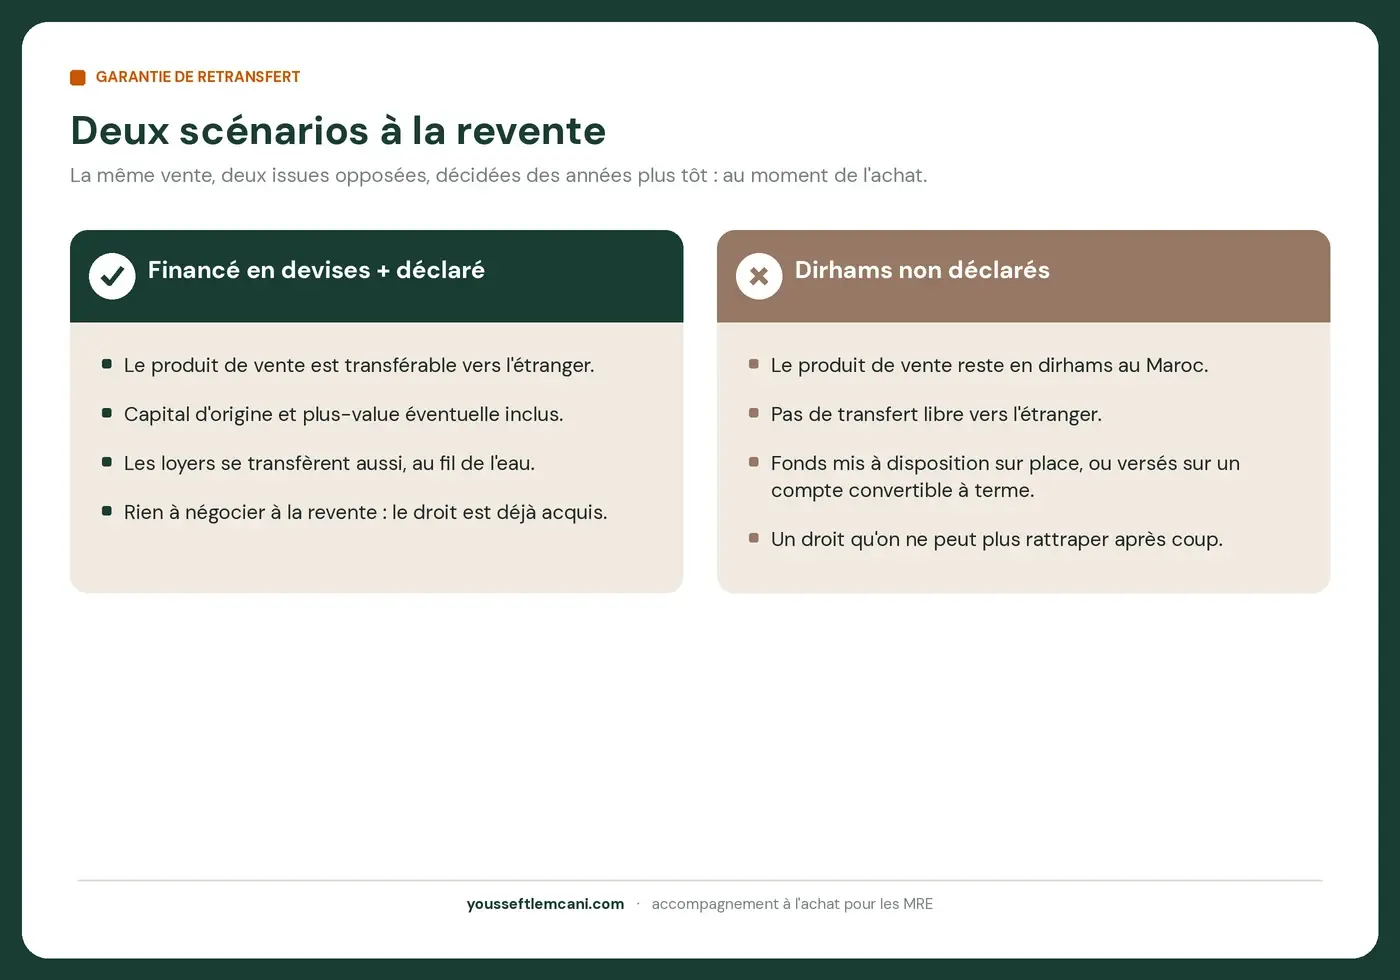
La vente reste toujours possible, quel que soit le mode de financement d’origine. Mais si le bien ne bénéficie pas du régime de convertibilité, le produit en dirhams de la vente est simplement mis à votre disposition, une fois les impôts et taxes de la transaction réglés. Il n’y a pas de transfert libre vers l’étranger : votre argent reste au Maroc. La voie de sortie échelonnée que le texte prévoit, le compte convertible à terme, est réservée aux personnes étrangères non-résidentes et n’est pas ouverte à un Marocain résidant à l’étranger. Toute la différence se joue là, entre un achat « propre » au regard des changes et un achat qui ne l’est pas. Et elle se rattrape beaucoup plus difficilement après coup. Ce que chaque origine de fonds permet ou non de ressortir, et pourquoi le régime est plus strict pour un MRE que pour un étranger, est détaillé dans argent bloqué au Maroc : mythe ou réalité.
Les réflexes à adopter dès le premier virement
La règle est finalement simple à appliquer, à condition d’y penser avant de payer.
Faites entrer les fonds en devises, depuis l’étranger, plutôt que de mobiliser des dirhams déjà sur place. Passez par un compte en dirhams convertibles ouvert à votre nom. Demandez à votre banque la formule justifiant le financement en devises, et conservez-la. Enfin, demandez à chaque opération le justificatif de règlement établi par la banque, et conservez-le avec l’acte : c’est vous qui le présenterez le jour du transfert. Aucun de ces gestes n’est coûteux ; ensemble, ils transforment un bien marocain en un actif dont vous pourrez ressortir la valeur, plus-value comprise, quand vous le déciderez. Rangez ces justificatifs là où on peut les retrouver sans vous : c’est le même réflexe que celui qui évite de bloquer le cas d’une succession transfrontalière.
Le rapatriement des fonds au Maroc n’est donc pas un obstacle réservé aux initiés : c’est une case à cocher au bon moment. La vraie question n’est pas « pourrai-je sortir mon argent », mais « ai-je acheté de façon à le pouvoir ». C’est le genre de détail que couvre ma méthode en 5 questions avant d’investir au Maroc.
Sources : Office des Changes, Instruction Générale des Opérations de Change 2026, en vigueur depuis le 1er janvier 2026 (investissements étrangers au Maroc et garantie de transfert ; comptes en devises et en dirhams convertibles des Marocains résidant à l’étranger ; comptes convertibles à terme ; justificatifs de règlement). Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier ; les procédures et conditions de change peuvent évoluer et s’apprécient au cas par cas, faites valider votre situation avec votre banque, un notaire ou l’Office des Changes avant d’agir.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Un MRE peut-il rapatrier l'argent de la vente de son bien au Maroc ?
Oui, à condition que l'achat ait été financé en devises et que le justificatif bancaire du règlement existe. La garantie de retransfert couvre alors le capital d'origine et l'éventuelle plus-value, ainsi que le transfert des loyers.
Que se passe-t-il si l'achat n'a pas été financé en devises ?
Le produit de la vente reste en dirhams au Maroc et n'est pas librement transférable vers l'étranger. Le compte convertible à terme, qui permet une sortie échelonnée par quart, est réservé aux personnes étrangères non-résidentes : un Marocain résidant à l'étranger ne peut pas en détenir, et les sommes concernées sont logées sur un compte ordinaire en dirhams. Cette situation se décide à l'achat, pas à la revente.
À quoi sert un compte en dirhams convertibles ?
Il reçoit vos devises venues de l'étranger, sert à financer l'achat tout en gardant la traçabilité de l'apport en devises, et ouvre le droit au rapatriement futur du capital et des revenus. C'est l'outil concret de la garantie de retransfert.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.