
Un crédit immobilier au Maroc depuis l’étranger se monte en grande partie à distance. Comptez un à deux mois entre un dossier complet et le déblocage des fonds. Deux actes se signent devant un officier public, le compromis et l’acte définitif, par vous ou par un mandataire muni d’une procuration spéciale. Le reste passe par visioconférence, scans et consulat.
L’information existe, dispersée entre les conditions des banques et les guides généralistes ; la séquence complète, elle, se reconstitue rarement, alors que c’est la question que pose chaque MRE : combien de fois vais-je devoir venir, et combien de temps ça prend. Le parcours ci-dessous est celui que pratique Oprêt Solutions, courtier spécialisé dans le crédit MRE, interrogé pour cet article. Il ne traite pas de la question préalable, emprunter en France ou au Maroc, que j’ai détaillée dans le guide du crédit immobilier MRE. Il traite de l’exécution.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Le dossier dépend de votre profil : un salarié fournit six bulletins de salaire et six relevés, un dirigeant deux bilans et douze relevés.
- Les scans sont en général acceptés au stade de l’étude pour les pièces en français ou en anglais ; pour les autres langues, demandez à la banque avant de faire traduire.
- Deux actes exigent d’être au Maroc ou d’avoir donné une procuration spéciale : le compromis et l’acte définitif. L’ouverture du compte dépend de la banque.
- Le délai se compte depuis le dossier complet, pas depuis la demande : un à deux mois, dont un délai de réflexion légal de dix jours francs à réception de l’offre de prêt.
- Trois moments concentrent les retards ; préparer la procuration, le compte et le dossier avant la recherche en désamorce l’essentiel.
Quelles pièces pour un dossier de crédit MRE ?
La liste dépend d’abord de votre situation professionnelle. Deux dossiers-types couvrent la grande majorité des cas.
| Pièce | Salarié | Dirigeant ou indépendant |
|---|---|---|
| Carte d’identité marocaine, passeport ou titre de séjour | Oui | Oui |
| Attestation employeur et contrat de travail | Oui | Non |
| Bulletins de salaire | 6 derniers | Non |
| Immatriculation de la société, statuts, bilans | Non | Extrait du registre du commerce (Kbis en France, équivalent local ailleurs), statuts, 2 derniers bilans |
| Relevés bancaires | 6 derniers | 12 derniers, compte pro et compte perso |
| Procès-verbal de distribution de dividendes | Non | Si des dividendes sont versés |
| Avis d’imposition (ou attestation de revenus dans les pays sans impôt sur le revenu) | 2 derniers | 2 derniers |
| Titre d’occupation du logement dans le pays de résidence | Bail, titre de propriété ou contrat de crédit | Idem |
| Justificatif de domicile récent (facture d’électricité ou d’accès à Internet) | Oui | Oui |
Deux points pratiques que les listes bancaires ne disent pas. Pour les pièces établies en français ou en anglais, de simples scans sont généralement acceptés au stade de l’étude : à l’étranger, beaucoup de justificatifs sont dématérialisés et il n’existe plus vraiment d’original tamponné. Pour les pièces dans une autre langue, espagnol, néerlandais, allemand ou italien, une banque peut exiger une traduction en français par un traducteur assermenté. Vérifier ce point avant de traduire évite des frais inutiles, et les exigences varient d’une banque à l’autre et selon le pays de résidence.
Les banques participatives demandent une base de pièces comparable pour une mourabaha immobilière, avec leurs propres exigences : à vérifier auprès de l’établissement.
Crédit immobilier au Maroc depuis l’étranger : où faut-il être ?
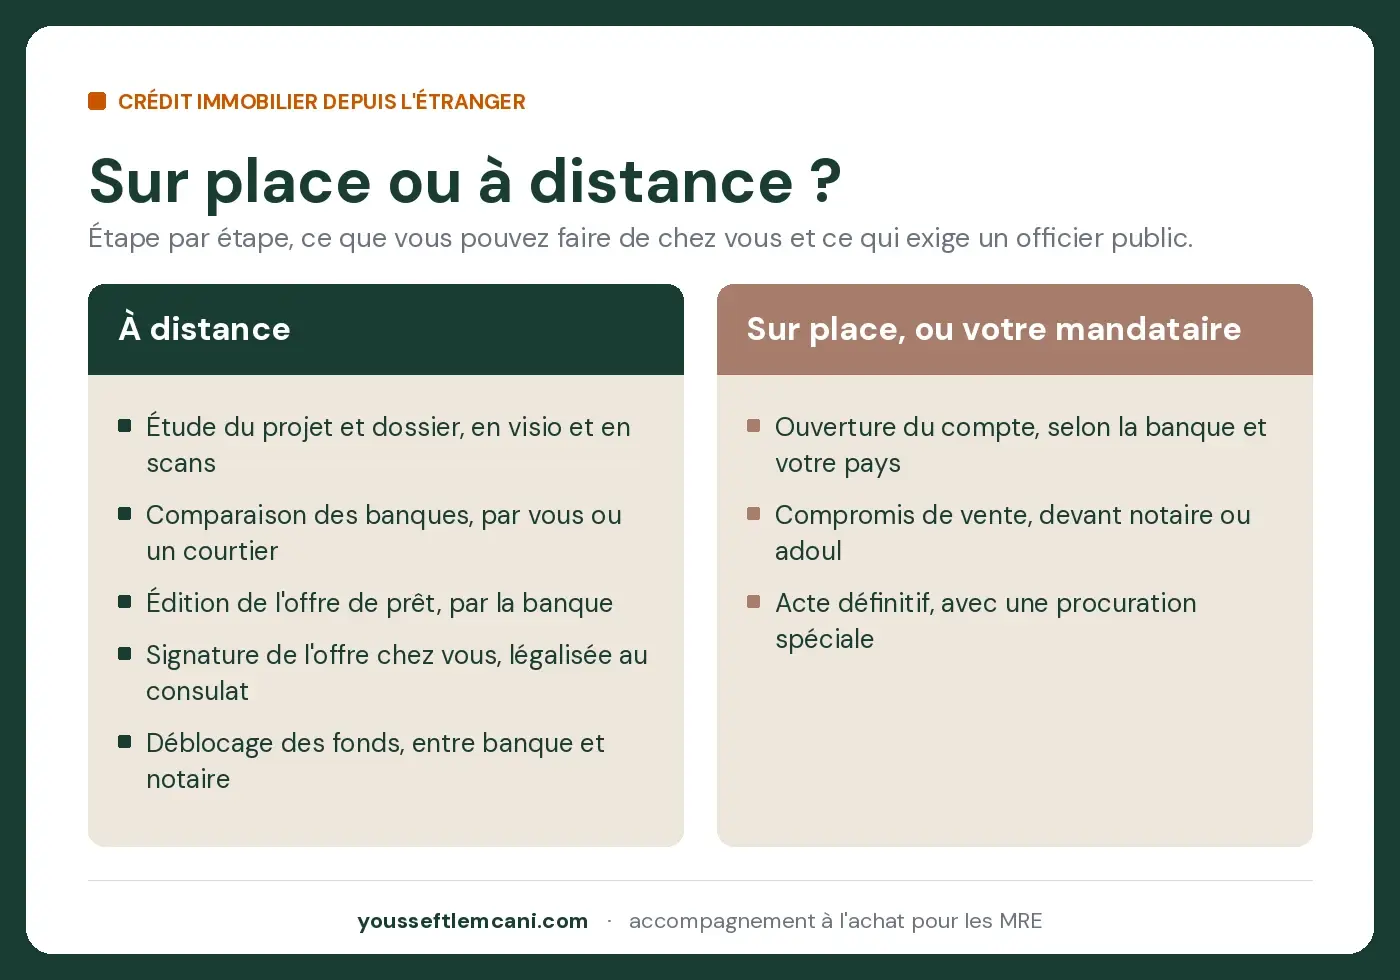
C’est la première question qu’un MRE pose. Un mot d’abord sur le mandataire, qui revient quatre fois dans le tableau : c’est la personne de confiance au Maroc à qui vous avez donné procuration. Ce qu’elle peut signer à votre place dépend mot pour mot de ce que la procuration nomme.
| Étape | Où | Condition |
|---|---|---|
| Étude du projet et constitution du dossier | À distance | Par téléphone ou visio, pièces en scans |
| Comparaison des banques | À distance | Par vous, ou par un courtier si vous en avez un |
| Ouverture du compte bancaire | Selon la banque | Présence exigée par certaines banques, pour des raisons de conformité (identification renforcée, notamment FATCA) qu’elles ne traitent pas à distance, en particulier pour les résidents des États-Unis et de certains pays du Moyen-Orient |
| Compromis de vente | Sur place, ou par votre mandataire | Exigé par les banques avant l’édition des contrats dans la pratique constatée ; certaines le demandent dès le dépôt du dossier |
| Visite médicale | Selon le réseau agréé par l’assureur | À l’étranger, en général à vos frais ; au Maroc, souvent organisée dans le circuit bancaire |
| Édition des contrats de prêt | À distance | Par la banque |
| Signature des contrats de prêt | À distance, ou par votre mandataire | À distance : signature chez vous, légalisation au consulat marocain, originaux renvoyés par courrier express |
| Déblocage des fonds | À distance | Entre la banque et le notaire |
| Acte définitif | Sur place, ou par votre mandataire | La procuration spéciale doit nommer le bien et l’acte |
Sans procuration, vous venez au moins une fois, pour l’acte définitif, et peut-être une seconde fois si votre banque exige une présence à l’ouverture du compte ou pour le compromis. Les contrats de prêt, eux, se signent chez vous et se légalisent au consulat.
Avec une procuration spéciale établie en amont, qui désigne le bien et nomme le compromis, les contrats de prêt et l’acte, le parcours peut en principe se faire à distance, sous réserve de ce qu’accepte l’officier public qui recevra l’acte. Une procuration générale ne vaut pas pouvoir de signer un prêt.
Les déplacements ne sont pas le poste le plus lourd d’une recherche menée seul, mais ils se chiffrent, et je les ai détaillés dans l’article sur ce que coûte de chercher un bien seul depuis l’étranger. Le crédit est l’un des postes où ce coût se réduit le plus facilement, à condition de l’anticiper.
Les dix étapes, du premier échange au déblocage
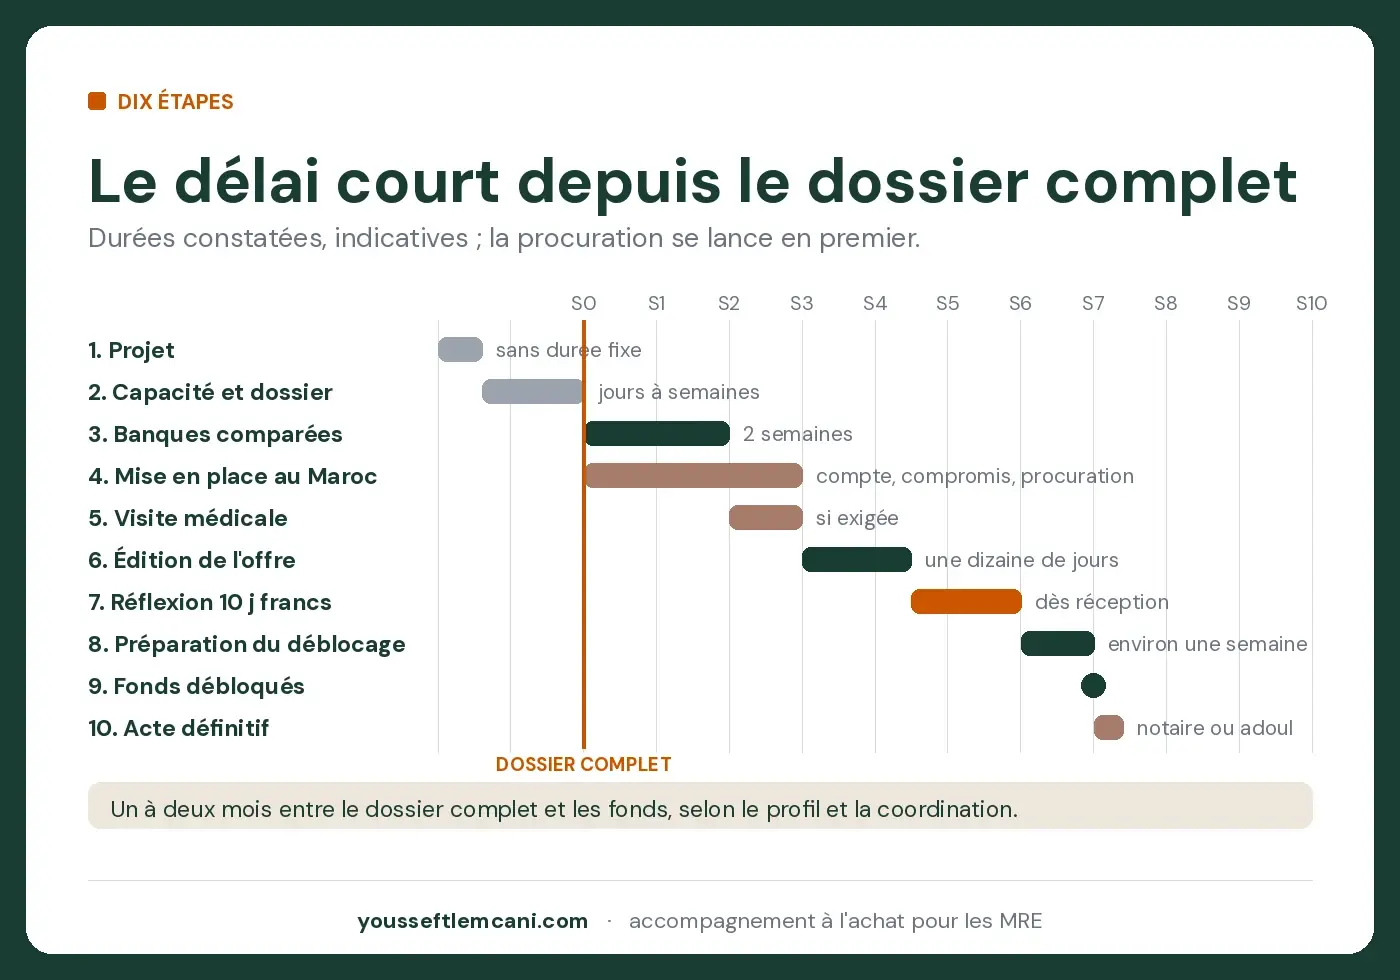
La séquence est stable d’un dossier à l’autre. Ce qui varie est la durée de chaque étape et le nombre d’allers-retours avec la banque. Le tableau précédent disait où ; cette liste dit quand, et de quoi chaque étape dépend.
- Compréhension du projet. Un échange d’une vingtaine de minutes : type de bien, budget, apport, durée souhaitée, situation professionnelle, crédits en cours.
- Capacité de financement. Calcul de ce qu’une banque peut raisonnablement accorder, puis liste des pièces à réunir. Vous pouvez chiffrer votre mensualité avant ce rendez-vous.
- Consultation des banques. Dossier complet en main, plusieurs accords de principe (l’engagement de la banque à financer, sous conditions) sont demandés et comparés, par vous ou par un courtier qui met les banques en concurrence à votre place. Prévoir deux semaines.
- Mise en place au Maroc. Ouverture du compte, compromis si la banque le demande à ce stade, et idéalement procuration spéciale au profit de votre mandataire. Depuis le 1er juin 2026, cette procuration se fait en la forme authentique et s’inscrit à un registre électronique national avant de servir : comptez le temps de la rédaction de l’acte, souvent le rendez-vous le plus long à obtenir depuis l’étranger, puis celui de l’inscription. À lancer en premier, hors du calendrier ci-dessous. Si un déplacement est prévu, ces démarches se regroupent.
- Visite médicale. Exigée par l’assureur emprunteur selon son barème, qui dépend du montant et de votre âge ; en pratique, fréquemment à partir d’environ 1,2 à 1,5 million de dirhams.
- Édition de l’offre de prêt. Une fois les réserves levées (les conditions que la banque a posées et qui restent en suspens). Une dizaine de jours.
- Délai de réflexion et signature. La loi vous laisse un délai de réflexion de dix jours francs à compter de la réception de l’offre ; l’acceptation vient après. Puis signature et légalisation, par vous ou par votre mandataire.
- Préparation du déblocage. Échange des dernières pièces entre la banque et le notaire. Environ une semaine.
- Déblocage des fonds. Mis à disposition du notaire pour finaliser l’acquisition.
- Acte définitif. Signé chez le notaire, par vous ou par votre mandataire si la procuration le prévoit.
Un point sur l’étape 4. Depuis août 2024, un compromis signé entre particuliers est nul ; depuis juillet 2026, seule la forme authentique est admise, devant notaire ou adoul, l’acte rédigé par un avocat ayant disparu, comme l’explique l’article sur la loi 41.25. Les banques l’exigent avant l’édition de l’offre ; quand la vôtre le demande dès le dépôt, il s’inscrit dans le même calendrier que l’ouverture du compte, d’où l’intérêt de grouper.
Combien de temps entre le dossier complet et les fonds ?
Le délai qui compte ne démarre pas à votre première demande. Il démarre le jour où le dossier est complet. Avant cette date, le temps passé dépend de vous ; après, il dépend de la banque, du notaire et de la coordination entre les deux.
À partir du dossier complet, les délais constatés sont les suivants :
- Comparaison des banques et accords de principe : deux semaines.
- Mise en place au Maroc (compte, compromis) : selon votre disponibilité et celle du vendeur.
- Édition de l’offre de prêt : une dizaine de jours.
- Délai de réflexion légal à réception de l’offre : dix jours francs.
- Formalités finales et déblocage : une à deux semaines.
Soit un à deux mois dans la plupart des cas. Ce délai s’ajoute à celui du compromis lui-même, qui court de son côté : un compromis signé avec un délai d’un mois pour l’acte et un dossier de crédit déposé tard laissent peu de marge. Le crédit se lance avant, ou en même temps, jamais après.
Où ça bloque, et ce qui l’évite
Trois moments concentrent l’essentiel des retards.
Pendant l’étude bancaire, sur les profils atypiques : entrepreneur, revenus variables, dividendes, plusieurs sources de revenus, endettement proche de la limite. La banque demande des justificatifs complémentaires, et chaque aller-retour rallonge la décision. Un dossier de dirigeant se prépare donc avec plus d’avance qu’un dossier de salarié.
Avant l’édition des contrats, parce que plusieurs conditions doivent être réunies en même temps : compte ouvert, assurance validée, visite médicale faite si elle est requise, expertise du bien, compromis signé, réserves levées. Un retard sur une seule d’entre elles décale l’édition, et pour un MRE la disponibilité du vendeur ou la sienne pèse dès qu’une signature physique est nécessaire. C’est l’étape où le plus grand nombre de conditions doivent converger en même temps.
Au moment du déblocage, sur la coordination entre la banque et le notaire : une pièce manquante, une erreur dans un document, une demande de correction ou une validation interne peuvent décaler les fonds de plusieurs jours. Un notaire prévenu tôt du calendrier bancaire réduit ce risque.
Ces trois moments ont un point commun : ils se jouent sur la coordination, pas sur les pièces. C’est là qu’un courtier spécialisé dans le crédit MRE change le rythme d’un dossier, en pilotant la mise en concurrence des banques, en faisant converger les conditions avant l’édition, et en tenant le lien entre la banque et le notaire jusqu’au déblocage.
Ce qu’il faut préparer avant même de chercher un bien
Pour un MRE, la traduction concrète tient en trois gestes, à faire avant la recherche et non pendant.
D’abord, la procuration spéciale. Établie en la forme authentique et inscrite au registre national, elle doit désigner le bien et nommer le compromis, les contrats de prêt et l’acte définitif. La voie consulaire se vérifie poste par poste avant tout déplacement, tous ne dressent pas d’acte ; le détail est dans l’article sur la procuration. C’est elle qui décide si vous voyagez une fois, deux fois, ou pas du tout, et elle se lance en premier.
Ensuite, le compte et l’apport. L’ouverture du compte bancaire est l’étape la plus dépendante de votre pays de résidence, et l’apport doit arriver en devises pour préserver votre droit de rapatrier les fonds à la revente. Ces deux points se règlent avant d’avoir un bien en vue. Ce compte n’est pas qu’une formalité de banque : c’est lui qui décide si votre argent sera bloqué au Maroc ou non le jour de la revente.
Enfin, le dossier lui-même. Réunir les pièces du tableau ci-dessus prend quelques jours pour un salarié et quelques semaines pour un dirigeant. Un dossier prêt le jour où un bien plaît, c’est un mois de gagné sur le calendrier du compromis.
Conclusion
Monter un crédit immobilier au Maroc depuis l’étranger n’a rien d’inhabituel, à condition d’en connaître la séquence. Ce qui coûte du temps et des voyages, c’est de découvrir les étapes dans l’ordre où elles arrivent au lieu de les préparer dans l’ordre où elles se déclenchent. La procuration spéciale, le compte et le dossier se règlent avant la recherche ; le reste suit une séquence connue, d’un à deux mois depuis le dossier complet. Sur le financement lui-même, s’appuyer sur un courtier spécialisé retire l’essentiel de cette charge de coordination.
Si vous préparez un achat financé au Maroc, je peux vous aider à caler le calendrier du crédit sur celui de la recherche et du compromis. Réservez un échange de 20 minutes ou écrivez-moi sur WhatsApp.
Sources : avec la contribution précieuse d’Oprêt Solutions, courtier en crédit immobilier pour les MRE (parcours, pièces, délais et points de blocage constatés, septembre 2026) ; loi 31-08 édictant des mesures de protection du consommateur (délai de réflexion sur l’offre de crédit immobilier) ; Office des Changes, Instruction générale des opérations de change, dispositions relatives aux prêts aux non-résidents et aux MRE ; loi 41-24 (août 2024) et loi 41.25 (Bulletin Officiel n° 7526 du 16 juillet 2026) sur la forme des actes immobiliers. Les délais, seuils et exigences décrits sont indicatifs et varient selon les banques, les assureurs et le pays de résidence. Cet article est informatif et ne constitue pas un conseil financier ou juridique ; faites valider votre situation par un professionnel qualifié.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Dois-je venir au Maroc pour obtenir mon crédit immobilier ?
Pas nécessairement. L'étude du dossier, la consultation des banques et l'édition des contrats se font à distance. Les contrats de prêt se signent chez vous, avec une légalisation de signature au consulat marocain de votre pays de résidence. Le compromis et l'acte définitif se signent devant notaire ou adoul, par vous ou par un mandataire muni d'une procuration spéciale qui nomme le bien et l'acte. Certaines banques demandent toutefois une présence pour l'ouverture du compte, pour des raisons de conformité liées au pays de résidence.
Combien de temps faut-il pour obtenir un crédit immobilier au Maroc en tant que MRE ?
Comptez généralement un à deux mois entre le dépôt d'un dossier complet et le déblocage des fonds. Ce délai ne démarre pas à la première demande mais au moment où toutes les pièces sont réunies, et il dépend de la complexité du profil et de la coordination entre la banque, le notaire et vous.
La visite médicale de l'assurance emprunteur peut-elle se faire à l'étranger ?
Oui, lorsqu'elle est exigée, ce qui dépend du barème de l'assureur, du montant financé et de votre âge : en pratique, elle intervient fréquemment à partir d'environ 1,2 à 1,5 million de dirhams. Réalisée à l'étranger, elle est en général à votre charge, alors qu'au Maroc elle est souvent organisée dans le circuit bancaire.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.