
Une succession immobilière au Maroc suit un parcours précis : établir l’acte d’hérédité, régler la formalité fiscale, puis inscrire les héritiers sur le titre foncier. Tant que cette dernière étape n’est pas faite, le bien reste au nom du défunt, invendable et non finançable. Voici les étapes, et ce que vous pouvez préparer de votre vivant.
Le sujet n’est pas agréable, et c’est justement pour ça qu’il se prépare mal. Beaucoup de familles découvrent la mécanique au pire moment. Cet article la pose à froid, sans dramatiser, pour que la transmission d’un bien ne devienne pas un problème laissé aux siens.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Pour un bien immobilier situé au Maroc, c’est en principe la loi marocaine qui régit la transmission, quel que soit le pays de résidence du défunt.
- Le parcours passe par trois temps : l’acte d’hérédité, la formalité fiscale d’enregistrement, puis l’inscription des héritiers sur le titre foncier.
- Tant que cette inscription n’est pas faite, la conservation foncière ignore les droits des héritiers : le bien est bloqué.
- Le Maroc ne prévoit pas d’impôt sur la valeur transmise, mais la France impose l’héritier qui y est domicilié 6 des 10 dernières années, sans rien à imputer : c’est le point à chiffrer avec un professionnel.
- L’essentiel se prépare de son vivant, et coûte alors très peu.
La succession immobilière au Maroc, le blocage que personne n’anticipe
Le scénario le plus fréquent n’est pas un conflit d’héritiers. C’est l’inaction.
Un bien reste au nom du défunt pendant des années, parce que personne n’a fait la première démarche. Le temps passe, les héritiers vivent à l’étranger, et le jour où l’un d’eux veut vendre ou financer, il découvre que rien n’est possible : juridiquement, le bien n’est pas encore le sien. Ce blocage est fréquent, il est coûteux, et il est presque toujours évitable. C’est aussi la raison pour laquelle la transmission mérite la même préparation que l’achat, comme le rappelle le guide des cinq questions à se poser avant d’acheter.
Qui hérite, et selon quelle loi ?
Pour un bien immobilier situé au Maroc, la règle de rattachement est celle de la situation du bien : c’est en principe le droit marocain qui s’applique à sa transmission, quel que soit le pays où résidait le défunt.
Ce principe pose le cadre, mais il ne dit pas tout. La détermination des héritiers et de leurs quote-parts relève du droit marocain de la famille, et dépend de la composition de la famille. C’est un terrain qui se traite avec un praticien, pas par analogie avec ce qu’on connaît d’un autre pays. Le retenir évite l’erreur la plus commune : supposer que les règles de son pays de résidence s’appliqueront au bien marocain.
Les étapes matérielles
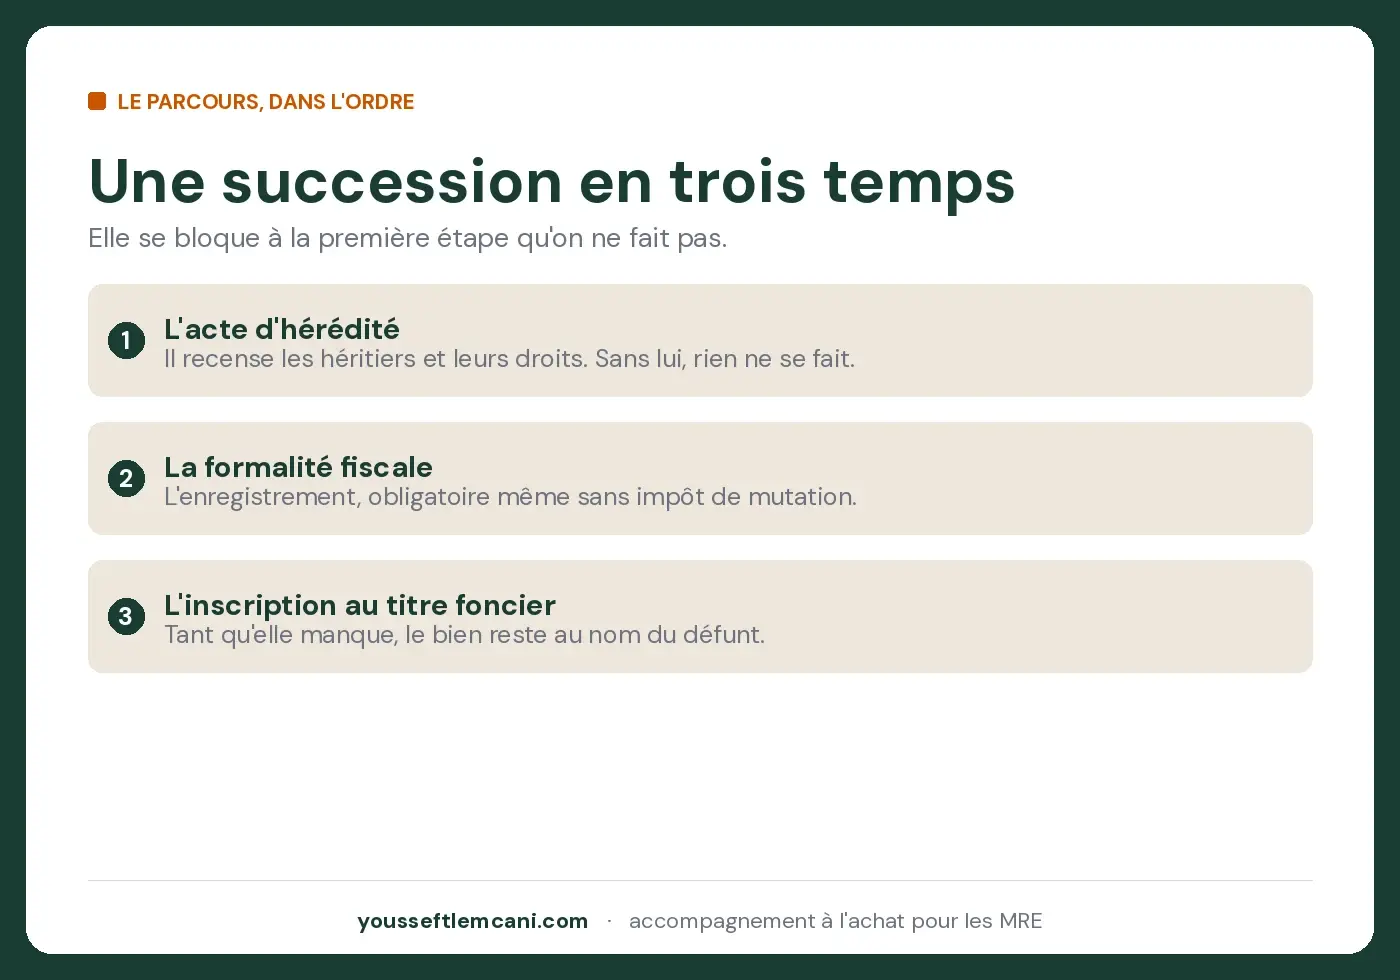
Une fois le cadre posé, la succession se règle en une suite de démarches concrètes, dans un ordre qui compte.
-
L’acte d’hérédité, dressé au Maroc, recense les héritiers et leurs droits. C’est la pièce qui conditionne tout le reste : sans elle, ni la banque, ni la conservation foncière, ni l’administration fiscale ne reconnaissent les héritiers.
-
La formalité fiscale d’enregistrement de la succession, obligatoire même lorsqu’il n’y a pas d’impôt de mutation à payer.
-
L’inscription des héritiers sur le titre foncier auprès de la conservation foncière : tant qu’elle n’est pas faite, le titre continue de porter le nom du défunt, et les héritiers ne peuvent ni vendre, ni hypothéquer, ni financer.
À noter, pour un bien immatriculé, le partage entre héritiers se formalise devant un officier public, en la forme authentique. Régler la succession à distance est possible, mais suppose une procuration bien cadrée donnée à une personne de confiance.
Les délais, et ce qui se passe si on les rate
La succession est soumise à des délais, et les rater a un coût.
L’enregistrement de l’acte d’hérédité est soumis à un délai, et son point de départ, la signature de l’acte et non le décès, est souvent mal compris. Sa durée exacte se confirme avec un professionnel, d’autant que plusieurs délais distincts coexistent (déclaration de décès, enregistrement, partage) et se confondent facilement. Le principe qui compte : un retard peut entraîner des pénalités, et le fait d’avoir accompli des démarches à l’étranger ne suspend pas les délais marocains. La meilleure protection reste d’anticiper, en faisant établir l’acte sans le laisser traîner.
Ce que l’héritier paie, au Maroc et en France
Section réécrite le 15 septembre 2026 après lecture des textes : la version initiale décrivait un risque de double imposition atténué par un crédit d’impôt, ce qui ne correspond pas au droit applicable.
C’est le point le plus technique, et celui où une erreur de lecture coûte le plus cher. Il se pose en deux temps, parce que les deux pays ne raisonnent pas de la même façon.
Côté marocain, le Code général des impôts ne prévoit pas d’impôt assis sur la valeur transmise par décès. Ses droits d’enregistrement, à l’article 127, visent les mutations entre vifs : vente, donation, échange. Une succession n’y rencontre que des droits d’acte, dont 1 % sur l’inventaire établi après décès, et les frais d’inscription des héritiers sur le titre. Le code ne fonde cette absence sur aucun article d’exonération ; l’article 232, parfois cité dans ce sens, traite des délais de prescription.
Côté français, tout dépend du domicile de l’héritier et du défunt. La convention fiscale de 1970 est répertoriée par l’administration française comme couvrant les successions, et cette mention prête à confusion : sa seule stipulation successorale ne concerne que les valeurs mobilières marocaines dans la succession d’un Français domicilié au Maroc, et rien dans le texte ne répartit le droit d’imposer un immeuble transmis par décès. C’est donc le droit interne français qui s’applique, l’article 750 ter du Code général des impôts.
Sa règle tient en une phrase. Un héritier qui a eu son domicile fiscal en France pendant au moins 6 des 10 années précédant celle où il reçoit le bien est imposable en France sur ce qu’il reçoit, y compris un appartement situé au Maroc, même si le défunt n’a jamais été résident français. Ces 6 années n’ont pas à être consécutives. Et si c’est le défunt qui était domicilié en France, tout est taxable en France quel que soit le domicile de l’héritier. Le cas est courant dans les familles de MRE, où c’est le parent qui a fini par s’installer en France.
L’impôt payé à l’étranger s’impute en principe sur l’impôt français, dans la limite de ce qui est dû sur les biens situés hors de France. Mais le Maroc ne prélevant rien sur la valeur transmise, cette imputation vaut zéro. L’héritier acquitte les droits français sur le bien marocain sans rien à déduire, selon le barème et les abattements de son lien de parenté. Il n’y a donc pas de double imposition à redouter ; il y a une imposition française pleine, que beaucoup ne voient pas venir parce qu’ils raisonnent depuis le Maroc.
La donation de votre vivant change le calcul, pas la logique. En ligne directe, entre époux ou entre frères et sœurs, elle relève au Maroc d’un droit d’enregistrement réduit à 1,50 % et elle est exonérée d’impôt sur le profit foncier. Une précision compte pour la suite : celui qui reçoit reprend le prix d’acquisition de celui qui donne. La plus-value latente n’est pas effacée par la donation, elle est transmise, et elle sera imposée le jour où le bénéficiaire revendra. Côté français, une donation à un enfant domicilié en France obéit au même article 750 ter.
Ce chapitre s’inscrit dans un cadre plus large, celui de la fiscalité immobilière au Maroc pour les MRE, qui traite les loyers, les déclarations et la revente. Et le produit d’une vente par les héritiers pose ensuite la question du rapatriement des fonds, qui dépend de ce que le défunt avait déclaré à l’entrée. Sur l’ensemble, un chiffrage réel se fait avec un professionnel de la fiscalité des deux pays : les abattements, les délais et la situation de chaque héritier changent le résultat, et cet article ne vaut que pour un héritier résident de France.
Ce que vous pouvez faire de votre vivant
C’est la section la plus utile, parce que c’est la seule entièrement entre vos mains, et elle coûte presque rien.
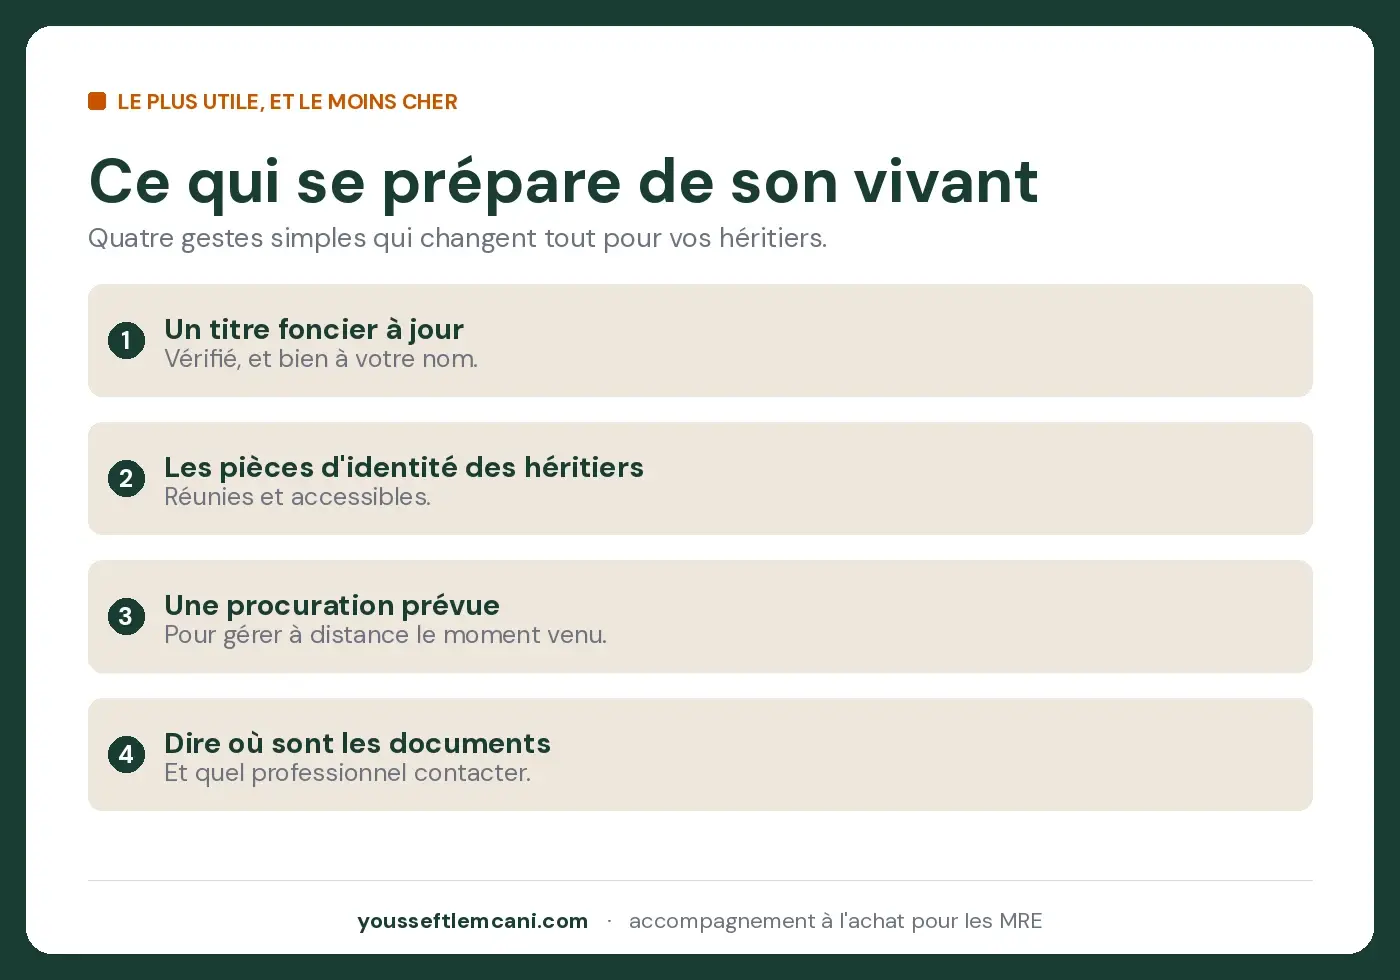
Quatre gestes simples changent tout pour vos héritiers. Vérifier que le titre foncier est à jour et bien à votre nom, un point qui rejoint la logique de protection du titre. Réunir et tenir accessibles les pièces d’identité de vos héritiers, souvent le premier point de friction. Prévoir, si besoin, la procuration qui permettra de gérer à distance. Et, le plus banal mais le plus décisif, dire à vos proches où se trouvent les documents et quel professionnel contacter. Une succession préparée se règle ; une succession subie se bloque.
Conclusion
La succession immobilière au Maroc n’est pas un labyrinthe, c’est une suite d’étapes qui se bloque à la première qu’on n’a pas faite. Pour un MRE, l’enjeu n’est pas de tout maîtriser dans le détail, c’est d’anticiper les points qui coûtent cher quand ils sont découverts trop tard : la loi applicable, l’inscription au titre, et l’impôt français qui attend l’héritier résident.
Vous voulez faire le point sur un bien au Maroc et préparer sa transmission sereinement ? Réservez un appel gratuit sur Calendly, ou écrivez-moi sur WhatsApp.
Sources : Code général des impôts marocain, édition 2026 (droits d’enregistrement et délai d’enregistrement en matière de succession et de partage) ; dahir sur la condition civile des étrangers (loi de situation du bien immobilier) ; loi n° 69-16 sur le partage en la forme authentique ; Code de la famille (Moudawana), livre des successions ; régime de l’immatriculation foncière et rôle de l’ANCFCC ; convention fiscale franco-marocaine de 1970 (art. 26) et liste des conventions BOI-ANNX-000306 ; Code général des impôts marocain, art. 63-III, 65, 127, 133 et 232 ; Code général des impôts français, art. 750 ter et 784 A, BOFiP BOI-ENR-DMTG-10-10-30 et BOI-ENR-DMTG-10-50-60. Cet article est informatif et ne constitue pas un conseil juridique ou fiscal : les taux, délais et règles de dévolution dépendent de votre situation et doivent être validés avec un notaire, un avocat ou un fiscaliste.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
La loi marocaine s'applique-t-elle à un bien au Maroc si le défunt vivait à l'étranger ?
Pour un bien immobilier situé au Maroc, c'est en principe la loi de situation du bien qui régit sa transmission, indépendamment du pays de résidence du défunt. Les règles de dévolution et les quote-parts entre héritiers relèvent du droit marocain de la famille et se déterminent au cas par cas avec un praticien. C'est un point à faire confirmer selon votre situation familiale, qui peut être plus complexe qu'il n'y paraît.
Y a-t-il des droits de succession à payer au Maroc ?
Le Code général des impôts marocain ne prévoit pas d'impôt sur la valeur transmise par décès, quel que soit le lien de parenté. Restent des droits d'acte, dont 1 % sur l'inventaire après décès, et les frais d'inscription des héritiers sur le titre foncier, à chiffrer avec un praticien. C'est en France, si l'héritier ou le défunt y est domicilié, que l'impôt se paie.
Peut-on gérer une succession au Maroc sans se déplacer ?
Oui, en grande partie, au moyen d'une procuration donnée à une personne de confiance sur place, qui accomplit les démarches auprès des adouls, de la conservation foncière et de l'administration. La forme exacte de cette procuration et les pièces à fournir se préparent en amont, car une procuration mal cadrée peut bloquer une étape.
Risque-t-on une double imposition France-Maroc sur une succession ?
Non, et c'est presque pire : il n'y a pas double imposition parce que le Maroc n'impose pas la valeur transmise, mais la France impose pleinement l'héritier domicilié chez elle 6 des 10 dernières années, ou tout héritier d'un défunt domicilié en France, sans impôt marocain à imputer. La convention de 1970 est répertoriée comme couvrant les successions, mais aucune de ses stipulations ne vise un immeuble transmis par décès. Le cadre complet est dans le pilier sur la fiscalité immobilière des MRE ; le chiffrage se fait avec un professionnel.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.