
Avec le même argent, un ETF monde aurait rapporté plus qu’un appartement ordinaire à Casablanca, payé comptant ou à crédit. Dans mon calcul, l’appartement ne passe devant que s’il rapporte au moins 6 % de rentabilité nette avant impôt et que vous le gardiez 20 ans ou plus. Acheté à crédit, il creuse alors l’écart.
« Immobilier au Maroc ou ETF : où est-ce que je mets mon argent ? » C’est une question que les MRE me posent de plus en plus, surtout ceux qui placent déjà une partie de leur épargne en bourse en Europe. Pour y répondre honnêtement, il faut mettre le même argent des deux côtés et regarder ce qu’il devient.
C’est ce calcul que je vous propose ici, expliqué pas à pas. À jour : septembre 2026.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Un ETF monde aurait rapporté 12,3 % par an sur 10 ans et 6,4 % par an depuis fin 2000, frais de l’ETF déduits, avant impôt.
- La rentabilité nette avant impôt d’un appartement ordinaire à Casablanca tourne autour de 4,9 % : dans ce calcul, il reste derrière l’ETF, comptant comme à crédit.
- À partir de 6 % de rentabilité nette avant impôt et sur 20 ans ou plus, l’appartement passe devant. Acheté à crédit, l’écart grandit.
- Sur un bien ordinaire, le crédit n’aide pas : il fait baisser votre rendement sur 10 ans et ne le remonte qu’un peu sur 25 ans.
Comment comparer un appartement et un ETF sans se tromper
Un ETF est un fonds coté en bourse qui suit un indice, c’est-à-dire un panier d’actions choisi pour représenter un marché. Le plus connu, le MSCI World, réunit 1 280 grandes entreprises de 23 pays développés. En achetant une part d’ETF, vous détenez un petit morceau de chacune, et vous pouvez la revendre n’importe quel jour.
Pour comparer, une seule règle : le même argent, sorti au même moment, des deux côtés. Si vous payez l’appartement comptant, vous imaginez la même somme placée dans l’ETF le même jour. Si vous l’achetez à crédit, vous ne sortez au départ que votre apport, c’est-à-dire la part que vous payez vous-même, puis chaque mois ce que le loyer ne couvre pas de la mensualité. Vous imaginez alors ces mêmes sommes placées dans l’ETF, aux mêmes dates.
Le résultat répond à une question simple : chaque dirham sorti de votre poche vous a rapporté combien par an, revente comprise ? C’est ce que les financiers appellent le taux de rendement interne, ou TRI. Côté ETF, j’applique à ces mêmes sommes ce que l’indice a rapporté en moyenne chaque année sur la période. C’est ce qui rend la comparaison possible.
Prenons le bien d’exemple de mon guide sur la rentabilité nette locative au Maroc. Un appartement affiché 1 000 000 de dirhams, qui coûte en réalité 1 150 000 dirhams une fois ajoutés les frais de notaire et d’enregistrement, les honoraires et l’ameublement. Loué 7 000 dirhams par mois, il laisse 56 080 dirhams par an une fois payés la taxe de services communaux (un impôt local payé par le propriétaire), le syndic, l’entretien, l’assurance, les mois sans locataire et la gestion. Rapportés à ce qu’il a coûté, ces 56 080 dirhams donnent sa rentabilité nette avant impôt : 4,9 % par an. C’est le chiffre de base de toute la comparaison, et un « bon » appartement, dans la suite, est un appartement dont la rentabilité nette avant impôt atteint 6 %.
Deux hypothèses complètent le calcul :
- Les loyers suivent l’inflation, pris ici à 2 % par an à titre d’exemple.
- Les prix des logements, eux, bougent très peu : 0,13 % par an à Casablanca entre 2006 et 2026 selon l’indice de Bank Al-Maghrib, comme je l’explique dans l’article sur quand investir dans l’immobilier au Maroc.
Payé comptant, que vous rapporte l’appartement ?
Quand les prix bougent peu, l’appartement vous rapporte surtout son loyer. À la revente, vous récupérez à peu près le prix affiché, mais pas les frais d’achat ni l’ameublement.
Voici ce que devient chaque dirham placé, par an, selon la durée. La ligne ETF est une approximation : la performance de l’indice MSCI World en euros, moins 0,20 % par an pour les frais d’un ETF courant, soit 12,3 % sur les 10 dernières années et 6,4 % depuis fin 2000. La performance réelle d’un ETF peut s’en écarter un peu.
| Payé comptant | Gardé 10 ans | Gardé 25 ans |
|---|---|---|
| Appartement ordinaire (rentabilité nette avant impôt 4,9 %) | 4,3 % | 5,7 % |
| Bon appartement (rentabilité nette avant impôt 6 %) | 5,6 % | 7,0 % |
| ETF monde, même somme | 12,3 % | 6,4 % |
Ce que rapporte chaque dirham placé, par an, revente comprise, avant impôt.
Sur 10 ans, l’ETF gagne largement. Mais ces 10 années ont été exceptionnelles pour la bourse, et rien ne garantit qu’elles se répètent. Sur 25 ans, une période qui inclut deux krachs, l’écart se resserre : l’appartement ordinaire reste derrière, le bon appartement passe devant de peu.
Payé comptant, un appartement ordinaire ne bat donc pas un ETF. Il faut un bien nettement meilleur que la moyenne, gardé très longtemps.
Acheté à crédit, qu’est-ce qui change ?
Le crédit fonctionne comme un amplificateur. Vous travaillez avec l’argent de la banque : si le bien rapporte plus que ce que coûte le crédit, la différence vous revient. S’il rapporte moins, c’est vous qui la payez.
Reprenons le même bien avec 20 % d’apport. Au départ, vous sortez 350 000 dirhams : l’apport de 200 000 dirhams et 150 000 dirhams de frais. Vous empruntez 800 000 dirhams sur 20 ans. Aux conditions MRE observées à la mi-2026, la mensualité tourne autour de 5 430 dirhams, assurance comprise (l’assurance étant calculée sur ce qui reste à rembourser), soit un coût d’environ 5,5 % par an. Ces conditions sont indicatives et négociables.
La première année, le loyer ne couvre pas toute la mensualité : il manque environ 750 dirhams par mois avant impôt, et environ 840 une fois l’impôt sur les loyers payé, que vous sortez de votre poche. Le choix du pays où emprunter change aussi la donne, je le détaille dans mon comparatif entre crédit en France et crédit au Maroc.
| Acheté à crédit | Gardé 10 ans | Gardé 25 ans |
|---|---|---|
| Appartement ordinaire (rentabilité nette avant impôt 4,9 %) | 2,8 % | 6,1 % |
| Bon appartement (rentabilité nette avant impôt 6 %) | 6,2 % | 8,5 % |
| ETF monde, même argent | 12,3 % | 6,4 % |
Ce que rapporte chaque dirham placé, par an, revente comprise, avant impôt.
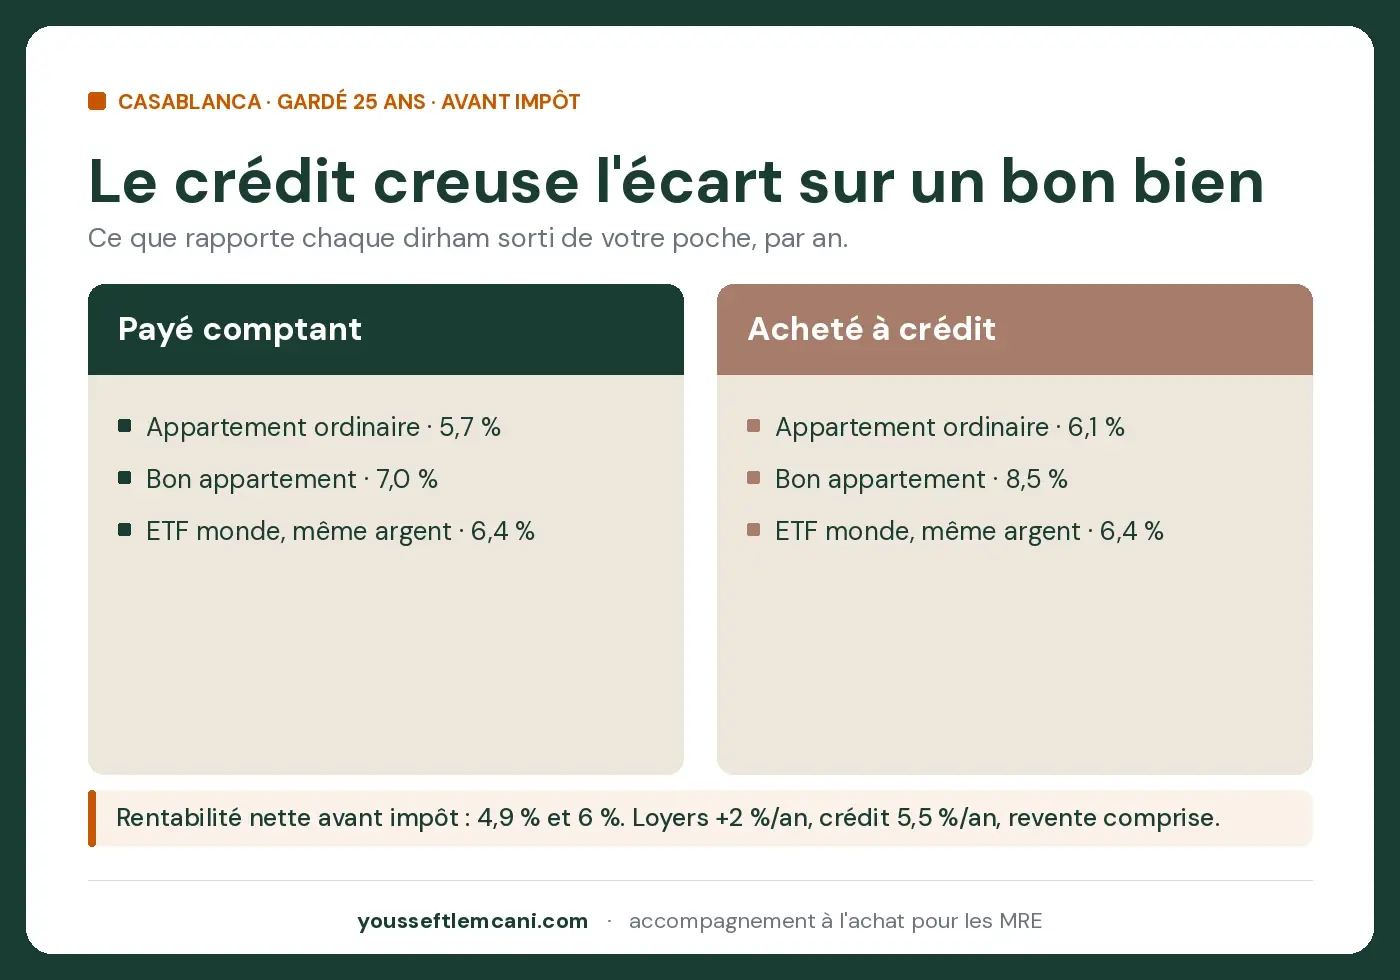
Pour savoir si le crédit vous aide, il faut comparer son coût, environ 5,5 % par an, à tout ce que le bien rapporte pendant la durée où vous le gardez : les loyers, qui augmentent, et la revente. Le bon appartement rapporte 7,0 % par an sur 25 ans, bien au-dessus : le crédit fait monter votre rendement à 8,5 %. L’appartement ordinaire rapporte 5,7 %, à peine au-dessus : le crédit ne gagne presque rien sur 25 ans, et il fait nettement baisser votre rendement sur 10 ans.
La durée compte autant que le crédit. Les loyers augmentent chaque année alors que la mensualité reste fixe, puis disparaît au bout de 20 ans. Plus vous gardez le bien, plus il travaille pour vous.
Et les impôts ? Deux exemples : la France et la Belgique
Tous les rendements ci-dessus sont avant impôt, volontairement. Chaque côté est imposé différemment, et cela dépend de votre pays de résidence.
Côté Maroc, les loyers sont en principe imposés au Maroc, comme un revenu, mais seulement sur 60 % de leur montant (un abattement de 40 %) : environ 1 040 dirhams par an sur le bien d’exemple. À la revente, l’impôt sur le gain est de 20 %, avec un minimum de 3 % du prix de vente même sans gain. Quand les prix bougent peu, c’est en général ce minimum qui s’applique. Le détail, y compris la déclaration dans votre pays de résidence, est dans mon guide sur la fiscalité immobilière au Maroc pour les MRE.
Côté ETF, deux exemples :
- En France, les plus-values réalisées sur un ETF détenu sur un compte-titres (un compte ordinaire pour placer en bourse) sont en principe imposées à 31,4 % depuis 2026, la « flat tax ». Dans un PEA de plus de 5 ans (le plan d’épargne en actions, une enveloppe à fiscalité réduite), elles échappent à l’impôt sur le revenu, mais les prélèvements sociaux restent dus.
- En Belgique, un impôt de 10 % s’applique depuis le 1er janvier 2026 à certaines plus-values sur les placements financiers, dont les ETF, au-delà d’un montant exonéré chaque année, selon les règles de la loi du 6 avril 2026.
Après impôt, l’écart entre les deux placements change, et selon votre pays et le compte utilisé, il peut se resserrer ou même changer de sens. Chaque pays a ses règles : faites valider votre situation par un fiscaliste avant de décider.
Au-delà des chiffres : la monnaie, la revente et la gestion
Le rendement ne dit pas tout. Quatre différences pèsent autant dans la décision :
- La revente. Une part d’ETF se vend en quelques minutes. Un appartement se vend en plusieurs mois, et pas toujours au prix espéré.
- Les à-coups. Un ETF peut perdre beaucoup, et vite : entre mai 2001 et mars 2009, l’indice monde en euros a connu une baisse maximale de 53,6 %. Un appartement n’affiche pas de prix chaque jour, mais il a ses propres risques : un locataire qui part, des travaux imprévus.
- La monnaie. Votre appartement est en dirhams, votre ETF en euros. Si vous payez le bien avec de l’argent venu de l’étranger et que vous en gardez les justificatifs, la réglementation des changes vous permet en principe de le rapatrier à la revente, plus-value comprise : je l’explique dans l’article sur l’argent bloqué au Maroc.
- La gestion. Un ETF ne demande rien. Un appartement loué à distance demande quelqu’un sur place, et ce temps a un coût, que je détaille dans l’article sur comment gérer son bien au Maroc à distance.
Si vous voulez aussi profiter de l’appartement pendant vos séjours, la question change encore : c’est l’arbitrage entre résidence secondaire et investissement locatif.
Immobilier au Maroc ou ETF : lequel choisir ?
Dans ce calcul, avec ces hypothèses, la réponse tient en deux cas.
Choisissez l’ETF si vous ne comptez pas garder un bien 20 ans ou plus, si vous voulez pouvoir récupérer votre argent à tout moment, si vous ne voulez rien gérer, ou si le bien que vous avez trouvé rapporte moins de 6 % de rentabilité nette avant impôt.
Choisissez l’appartement au Maroc si le bien rapporte au moins 6 % de rentabilité nette avant impôt et que vous comptez le garder 20 ans ou plus. Payé comptant, il passe alors devant de peu. Acheté à crédit, l’écart grandit nettement.
Ce résultat dépend du prix d’achat, du loyer, du financement et de la fiscalité : il montre à partir de quand l’équation change, pas qu’un placement gagne toujours.
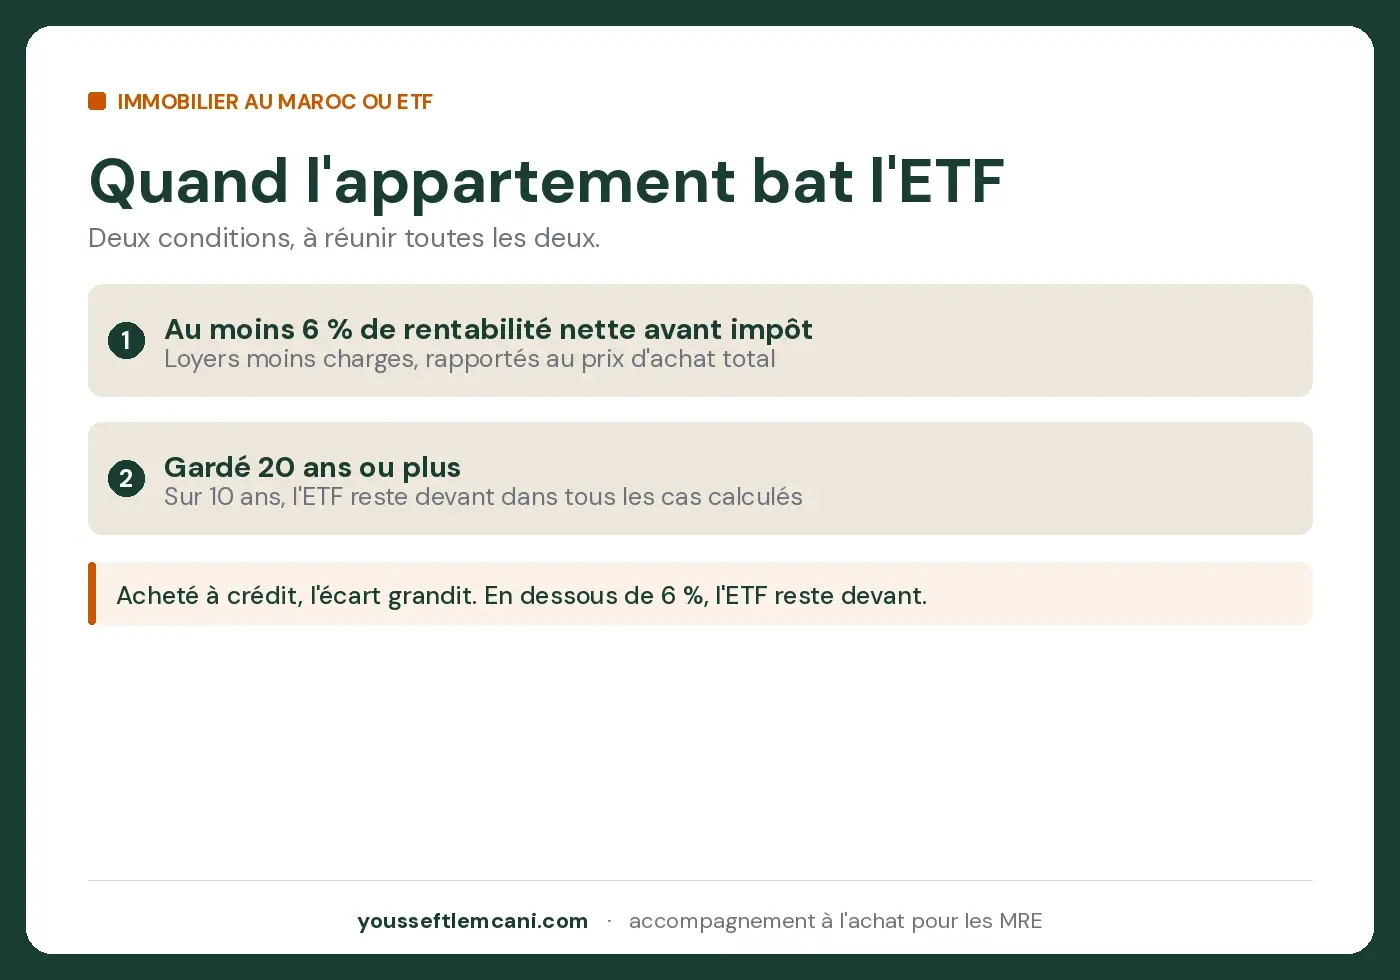
Le seuil de 6 % laisse une marge de prudence : juste en dessous, l’appartement peut encore faire jeu égal avec l’ETF, mais sans avance claire. Un bien ordinaire en est loin, et la différence ne se trouve pas dans les annonces : elle se joue au prix d’achat, sur le loyer réellement signé et sur les charges. C’est ce calcul que je fais, bien par bien, avant de recommander un achat.
Si vous hésitez sur la question « immobilier au Maroc ou ETF » pour votre propre épargne, parlons-en lors d’un échange de 20 minutes ou sur WhatsApp.
Sources : MSCI, fiche de l’indice MSCI World (EUR), au 31/08/2026 ; Bank Al-Maghrib et ANCFCC, indice des prix des actifs immobiliers, série résidentielle de Casablanca ; conditions de crédit MRE relevées auprès d’un courtier, mi-2026 ; Code général des impôts du Maroc, édition 2026 ; service-public.fr et impots.gouv.fr (France) ; Moniteur belge, loi du 6 avril 2026 introduisant un impôt sur les plus-values sur les actifs financiers. Les performances passées ne préjugent pas des performances futures ; taux et conditions de crédit indicatifs. Cet article est informatif et ne constitue pas un conseil financier, fiscal ou en investissement ; faites valider votre situation par un professionnel qualifié.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Vaut-il mieux investir dans l'immobilier au Maroc ou dans un ETF ?
Avec le même argent et avant impôt, un ETF monde aurait rapporté plus qu'un appartement ordinaire à Casablanca, dont la rentabilité nette avant impôt tourne autour de 4,9 %. Dans ce calcul, l'appartement passe devant s'il rapporte au moins 6 % de rentabilité nette avant impôt et que vous le gardiez 20 ans ou plus ; acheté à crédit, l'écart grandit encore. En dessous, ou sur une durée plus courte, l'ETF reste le choix le plus simple.
Le crédit rend-il un investissement locatif au Maroc plus rentable ?
Seulement si ce que le bien rapporte sur toute la durée, loyers qui augmentent et revente compris, dépasse le coût du crédit : environ 5,5 % par an sur 20 ans, assurance comprise, aux conditions MRE de mi-2026. Un bien à 4,9 % de rentabilité nette avant impôt y gagne peu sur 25 ans et y perd sur 10 ans ; un bien à 6 % y gagne sur les deux durées. Le calcul des 4,9 % est détaillé dans le guide de la rentabilité nette locative au Maroc.
Comment sont imposés les ETF en France et en Belgique ?
En France, les plus-values réalisées sur un ETF détenu sur un compte-titres sont en principe imposées à 31,4 % depuis 2026. Dans un PEA de plus de 5 ans, elles échappent à l'impôt sur le revenu, mais les prélèvements sociaux restent dus. En Belgique, un impôt de 10 % s'applique depuis le 1er janvier 2026 à certaines plus-values sur les placements financiers, dont les ETF, selon les règles et exonérations de la loi du 6 avril 2026. Chaque situation est différente : faites-la valider par un fiscaliste.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.