
Non, votre argent ne sera pas bloqué au Maroc si votre bien est payé en devises, depuis un compte en devises ou en dirhams convertibles à votre nom : capital, plus-value et loyers se transfèrent, sur justificatifs. Oui, il le sera si vous payez avec des dirhams ordinaires, et un MRE a alors moins de recours qu’un étranger.
« Argent bloqué au Maroc » est l’objection que j’entends le plus souvent avant même qu’un budget soit posé. Elle arrête des projets entiers, et elle est à moitié vraie : le dirham n’est pas librement convertible, mais votre investissement, lui, peut l’être. Tout dépend d’un geste bancaire fait le jour de l’achat.
Cet article explique d’où vient la croyance, ce qui est réellement transférable selon l’origine des fonds, ce qu’un crédit marocain change, pourquoi le régime est moins protecteur pour un MRE que pour un étranger non-résident, et les décisions à prendre avant le premier virement. La mécanique de sortie elle-même, celle de la garantie de retransfert à la revente, est détaillée dans un article dédié au rapatriement des fonds.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- La croyance vient d’une confusion entre le dirham, non convertible pour les résidents, et l’investissement d’un non-résident, qui peut l’être.
- Ce qui sort dépend de ce qui est entré : financé en devises et justifié, tout se transfère ; payé avec des dirhams ordinaires, rien ne se transfère.
- Un crédit marocain ouvre une voie partielle : apport en devises, remboursements réglés en devises, et la plus-value entière.
- Un MRE a moins de filets qu’un étranger non-résident : ni transfert des loyers sans preuve de devises, ni compte convertible à terme.
- Trois décisions avant le premier virement : le compte, le circuit, le dossier de preuve.
Pourquoi tout le monde vous parle d’argent bloqué au Maroc
La croyance a une base réelle, et c’est ce qui la rend tenace. Le dirham n’est pas une monnaie librement convertible.
Un résident marocain ne change pas ses économies en euros à volonté : il dispose d’une dotation annuelle pour ses voyages, plafonnée, et le reste passe par des autorisations. C’est ce que vos parents, vos cousins et vos amis restés au pays vivent au quotidien, et c’est ce qu’ils vous racontent.
Le raisonnement dérape à l’étape suivante : « donc, si j’investis, mon argent restera coincé ». Or le contrôle des changes ne regarde pas seulement qui vous êtes, il regarde d’où vient l’argent.
Un Marocain résidant à l’étranger qui achète un bien au Maroc réalise, au sens de l’Instruction générale des opérations de change, un investissement étranger au Maroc, quel que soit son mode de paiement. Ce qui change avec les devises, c’est le régime qui s’y attache : un investissement financé en devises bénéficie d’un régime dit de convertibilité, qui garantit le transfert de ses revenus et du produit de sa revente.
La croyance est donc vraie pour l’argent que vous gagnez ou recevez au Maroc en dirhams, et fausse pour l’argent que vous y faites entrer proprement. La différence ne tient pas à votre statut, elle tient au circuit emprunté par les fonds.
C’est une des questions à trancher avant d’acheter, et elle se règle avant les autres arbitrages que détaille ma méthode pour investir dans l’immobilier au Maroc.
Qu’est-ce qui est vraiment bloqué, et qu’est-ce qui ne l’est pas ?
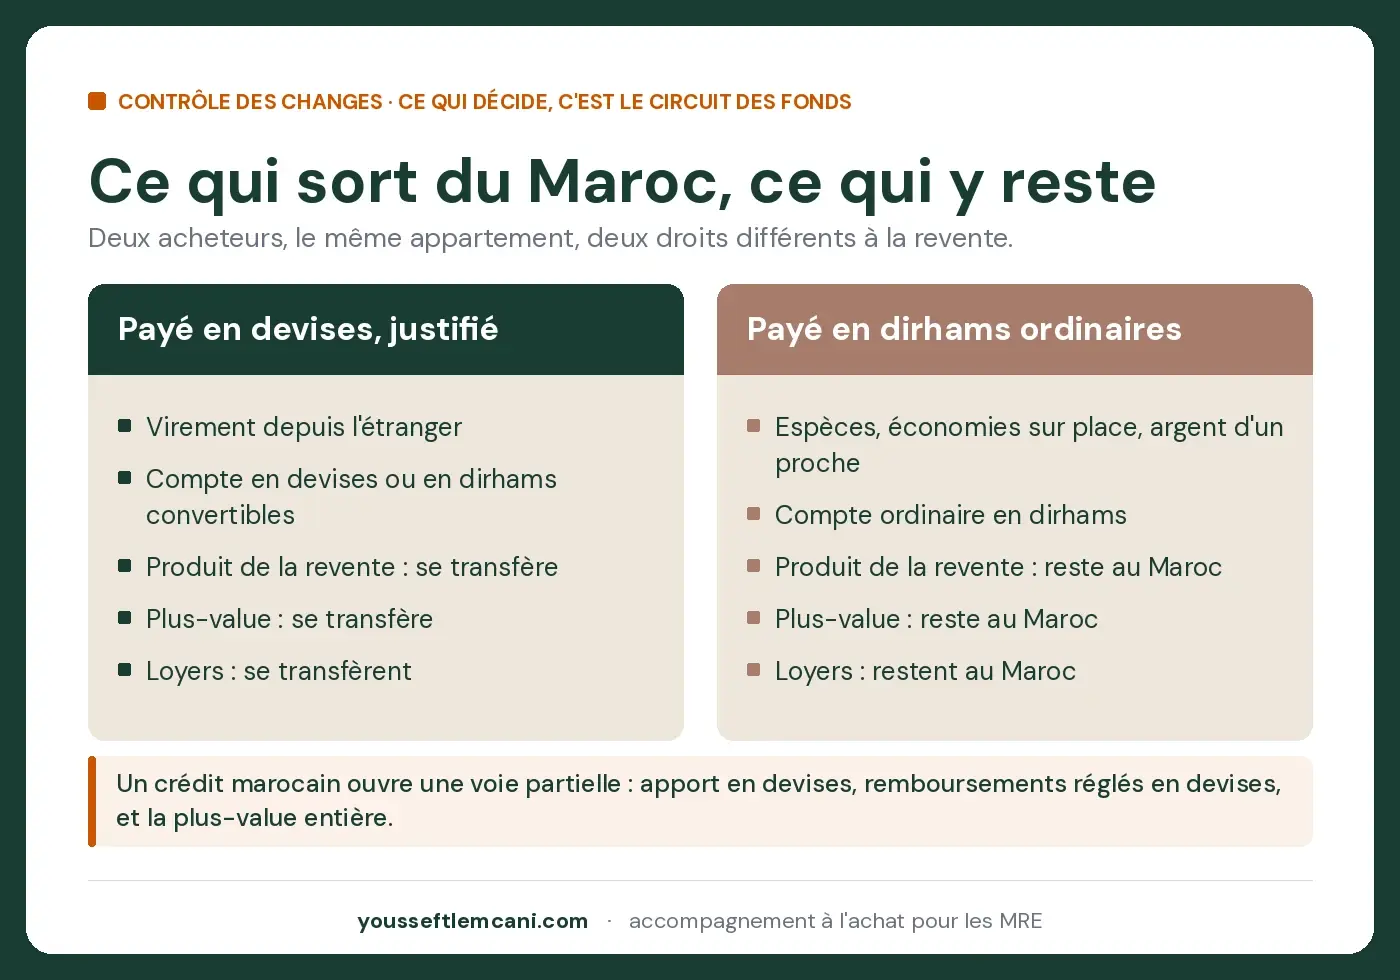
Le plus simple est de partir de l’origine des fonds. Un même appartement, acheté au même prix, donne des droits différents selon la manière dont il a été payé.
| Origine des fonds qui ont payé le bien | Produit de la revente | Loyers | Condition |
|---|---|---|---|
| Devises virées de l’étranger sur un compte en devises ou en dirhams convertibles à votre nom, bien payé depuis ce compte | Se transfère, plus-value comprise | Se transfèrent | Le justificatif bancaire du règlement en devises existe et vous en avez conservé copie |
| Dirhams d’un compte ordinaire (économies d’avant le départ, argent remis par la famille, revenus perçus au Maroc) | Reste en dirhams au Maroc | Restent au Maroc | Aucune, le bien reste pleinement à vous |
| Bien reçu en héritage | Se transfère si le défunt l’avait financé en devises | Régime général, selon le financement d’origine | Justificatifs du financement en devises par le défunt, acte notarié de dévolution successorale, preuve de résidence à l’étranger |
Deux précisions sur ce tableau.
- Pour un MRE, la garantie suit le financement, pas la personne. Vendre un bien payé avec des dirhams ordinaires ne pose aucun problème : la réglementation des changes n’encadre pas la vente, seulement le transfert du prix vers l’étranger. L’argent n’est ni confisqué ni gelé : il se dépense et se réinvestit au Maroc.
- Ce qui compte n’est pas l’origine lointaine de l’argent, c’est le circuit qu’il a emprunté. Des euros gagnés à Bruxelles, retirés en espèces et déposés sur un compte ordinaire à Casablanca, sont des dirhams ordinaires au regard du contrôle des changes. La traçabilité bancaire est la seule chose qui parlera pour vous dans dix ans.
Le crédit marocain, une voie de convertibilité partielle
Le cas mérite sa propre section, parce qu’il est fréquent et parce que le texte de l’Office des Changes le traite précisément, en faveur des MRE.
Une banque marocaine peut financer jusqu’à 80 % du prix du bien pour un MRE, le solde devant être réglé par les circuits prévus pour les règlements venus de l’étranger.
À la revente, la banque est autorisée à transférer le produit net de cession à hauteur de trois éléments : l’apport initial en devises, les remboursements en principal effectués par cession de devises ou par débit d’un compte en dirhams convertibles, et la plus-value éventuelle réalisée lors de la vente.
Retenez surtout le troisième point : la plus-value se transfère en entier, et non au prorata de la part financée en devises. Sur un bien tenu dix ans, c’est souvent le poste le plus lourd.
La contrepartie est dans le deuxième point, et c’est le détail qui se joue chaque mois. Seules comptent les mensualités réglées en devises ou depuis un compte en dirhams convertibles. Rembourser son crédit avec des loyers encaissés sur place, ou avec l’aide d’un proche, est plus simple au quotidien mais ne construit pas la part transférable.
Le parcours complet, côté banque, est détaillé dans mon article sur le crédit immobilier au Maroc depuis l’étranger.
Le piège propre au MRE : moins de filets qu’un étranger non-résident
C’est la partie la moins souvent traitée, et la plus contre-intuitive. Sur ce sujet précis, un Marocain résidant à l’étranger est moins bien loti qu’un étranger non-résident.
Et la double nationalité n’y change rien : au regard du contrôle des changes, un binational franco-marocain, belgo-marocain ou canado-marocain relève du régime des Marocains résidant à l’étranger.
Pour les loyers d’abord. Une personne étrangère non-résidente peut se faire transférer les revenus de son investissement au Maroc quel que soit le mode de financement d’origine. Une personne étrangère résidente au Maroc y a droit elle aussi sans preuve de devises, si elle détient l’investissement depuis au moins 10 ans, dans la limite de 2 000 000 de dirhams par an et des seuls revenus du dernier exercice clos.
Un MRE n’a ni l’un ni l’autre : ses loyers ne se transfèrent que si l’achat a été financé en devises et que le justificatif existe.
Pour le produit de la revente ensuite. Quand un investissement ne bénéficie pas du régime de convertibilité, le texte prévoit une voie de sortie échelonnée, le compte convertible à terme : les fonds s’y transfèrent par quart, la première tranche dès leur inscription au compte, les trois autres à chaque date anniversaire, soit une sortie complète en trois ans.
Mais ce compte est réservé aux personnes étrangères non-résidentes. L’Instruction ajoute que les étrangers résidents et les Marocains résidant à l’étranger ne peuvent pas en détenir, et que les sommes concernées sont logées sur un compte ordinaire en dirhams, sans transfert.
Autrement dit, la voie de rattrapage des étrangers non-résidents n’existe pas pour un MRE. En dehors du crédit vu plus haut, le texte n’ouvre aucun autre chemin à celui qui n’a pas de preuve de financement en devises. C’est cette absence de filet qui fait de la question un sujet d’achat, pas un sujet de revente.
Elle rejoint le régime d’un étranger qui achète un bien au Maroc sur le principe, mais pas sur les protections.
Les trois décisions à prendre avant le premier virement
Tout ce qui précède se résume en trois décisions, et elles se prennent avant que l’argent quitte votre compte en Europe, au Golfe ou au Canada.
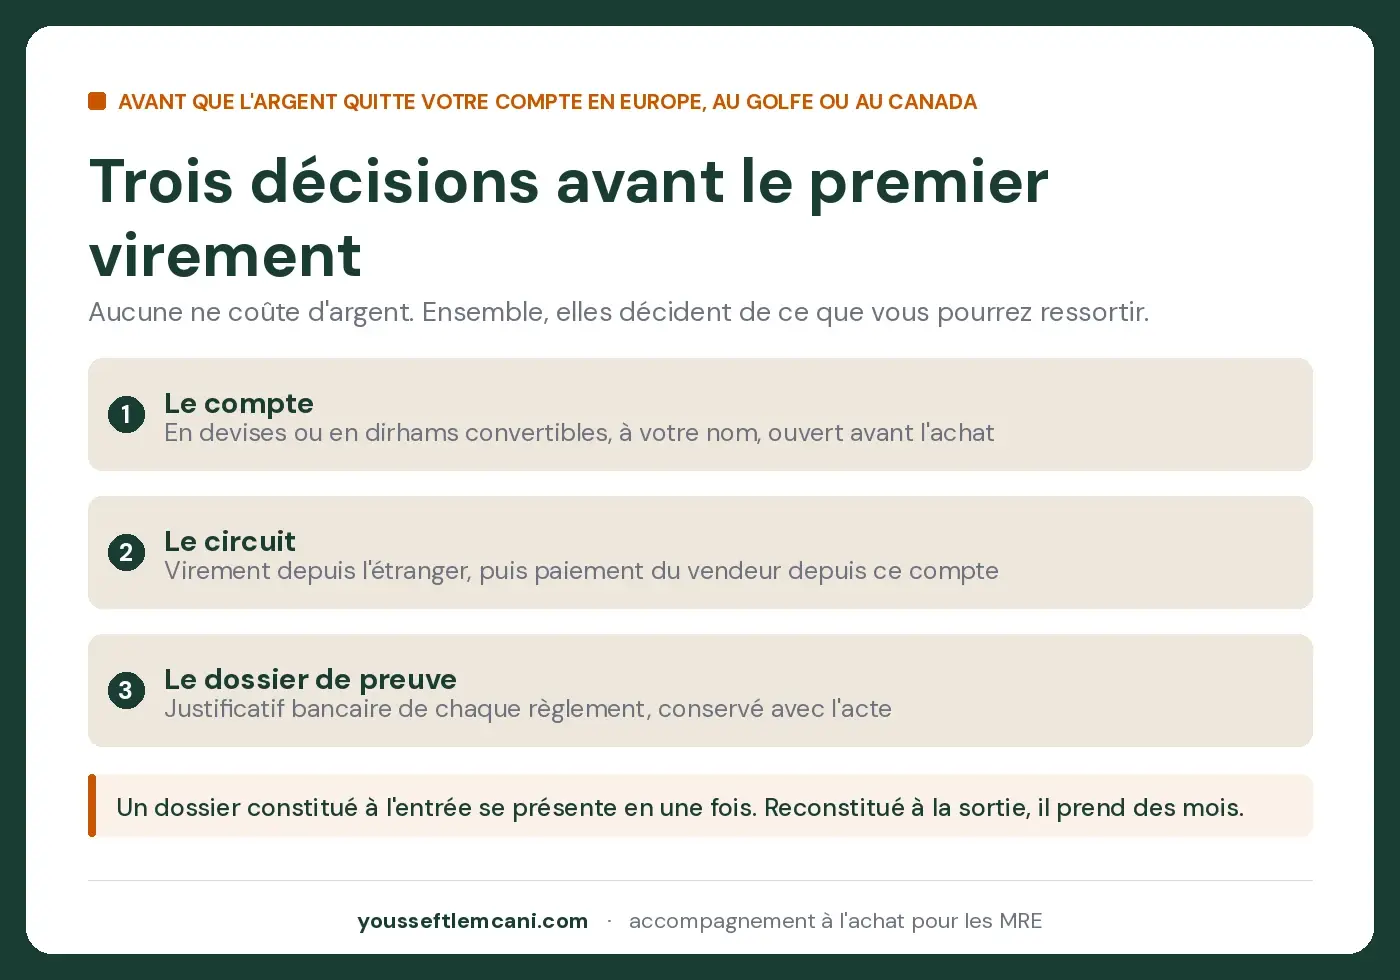
Le compte. Ouvrez, avant l’achat, un compte en devises ou en dirhams convertibles à votre nom auprès d’une banque marocaine. L’Instruction le prévoit expressément pour les Marocains résidant à l’étranger.
Ce compte reçoit les virements venus de l’étranger et sert à payer le bien. Un compte ordinaire en dirhams, alimenté en espèces ou par un proche, ne laisse aucune trace de devises, quelle que soit l’origine réelle de l’argent.
Le circuit. Faites entrer les fonds par virement bancaire depuis l’étranger, et payez le vendeur depuis ce compte. Chaque règlement laisse un justificatif bancaire, formule codifiée ou avis de crédit ou de débit selon le circuit emprunté, et la banque doit vous en remettre copie. C’est cette pièce, et non votre relevé européen, qui prouvera plus tard que l’achat a été financé en devises.
Demandez-en copie à chaque opération, et conservez-la avec l’acte : c’est vous qui la présenterez le jour du transfert, et une banque peut changer de nom ou de système en dix ans.
Le dossier de preuve. Le jour où vous voudrez transférer des loyers ou le prix de vente, la banque demandera des pièces précises : l’acte d’achat et l’acte de vente, les justificatifs du financement en devises, le certificat de propriété et un bail ayant date certaine pour les loyers, et les justificatifs de paiement des impôts.
Ces impôts sont ceux détaillés dans mon guide de la fiscalité immobilière au Maroc pour les MRE. Un dossier constitué à l’entrée se présente en une fois ; un dossier reconstitué à la sortie prend des mois, quand il se reconstitue.
Si vous avez déjà acheté avec des dirhams
Beaucoup de lecteurs découvrent ce sujet après coup, et la réponse honnête tient en trois points.
Votre bien est à vous, sans réserve, et vous pouvez le vendre, le louer ou le transmettre. Ce qui est fermé, c’est la sortie du prix vers l’étranger, et cette porte-là ne se rouvre pas rétroactivement.
Enfin, un patrimoine qui reste au Maroc n’est pas un patrimoine perdu : il se réinvestit sur place, et la question devient alors celle du rendement de vos dirhams plutôt que celle de leur rapatriement.
Si votre prochain achat est financé à crédit avec un apport et des remboursements en devises, il rentrera, lui, dans le régime décrit plus haut.
La peur de l’argent bloqué au Maroc arrête des projets qu’un virement bien acheminé aurait sécurisés, et elle rassure à tort ceux qui paient en dirhams en pensant que « le bien est à moi, donc l’argent aussi ». Le bien, oui. Le droit d’en ressortir la valeur, seulement si vous l’avez acheté avec.
Si vous en êtes au stade où le budget existe et où la question du circuit n’a pas encore été posée à une banque, c’est le bon moment pour en parler : réservez un premier échange de 20 minutes sur Calendly, ou écrivez-moi directement sur WhatsApp.
Sources : Office des Changes, Instruction Générale des Opérations de Change 2026, en vigueur depuis le 1er janvier 2026 (investissements étrangers au Maroc et garantie de transfert ; revenus des investissements étrangers ; crédits en dirhams au profit des non-résidents ; comptes en devises et en dirhams convertibles des Marocains résidant à l’étranger ; comptes convertibles à terme ; justificatifs de règlement). Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier ; la réglementation des changes évolue et s’applique au cas par cas, faites valider votre situation avec votre banque ou l’Office des Changes avant tout règlement.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Un MRE peut-il transférer les loyers de son bien au Maroc vers l'étranger ?
Oui, si l'achat du bien a été financé en devises et que le justificatif bancaire du règlement existe. Le transfert des loyers se fait alors par la banque, sur présentation du certificat de propriété, d'un bail ayant date certaine, des justificatifs du financement en devises et des justificatifs de paiement des impôts de l'année précédente, à remettre avant la fin avril. Si le bien a été payé avec des dirhams ordinaires, les loyers restent au Maroc.
Que devient l'argent si j'ai payé mon appartement avec des dirhams déjà au Maroc ?
Le bien vous appartient pleinement et la réglementation des changes n'encadre pas sa vente. Mais le produit de cette vente et les loyers sont versés en dirhams sur un compte ordinaire et ne se transfèrent pas vers l'étranger. Le compte convertible à terme, qui permet une sortie échelonnée, est réservé aux étrangers non-résidents : un Marocain résidant à l'étranger ne peut pas en détenir. Cet argent se dépense ou se réinvestit au Maroc.
Un bien hérité au Maroc peut-il être revendu et son prix transféré à l'étranger ?
Cela dépend de la façon dont le bien avait été financé à l'origine. Si le défunt l'avait acheté en devises et que les justificatifs bancaires existent, le produit de la vente issu de la succession bénéficie de la garantie de transfert au profit des héritiers non-résidents, sur présentation d'un acte notarié de dévolution successorale, de ces justificatifs et d'une preuve de résidence à l'étranger. Sans preuve de financement en devises, le produit reste en dirhams au Maroc.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.