
Pour un MRE non-résident, un crédit immobilier au Maroc sans apport reste l’exception. En règle générale, la réglementation des changes plafonne le crédit classique à 80 % du prix. Certaines banques financent à 100 % des profils choisis. Sinon, prévoyez au moins 20 % du prix en cash, plus environ 8 % de frais d’acquisition.
« Quel est le minimum d’apport ? » C’est l’une des premières questions qu’on me pose. Selon ce que vous lisez, la réponse va de 30 % du prix à zéro, voire moins avec les financements dits « à 108 % », le prix plus 8 % de frais. Mon parti pris est de partir du cadre général et d’hypothèses prudentes. Si une banque vous propose mieux, ce sera une bonne surprise, pas un trou dans votre budget.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Pour un non-résident, un crédit classique en dirhams s’arrête en règle générale à 80 % du prix du bien.
- Sur un bien à 1 000 000 de dirhams, le cash à mobiliser est d’au moins 280 000 dirhams environ, soit 28 % du prix.
- Des financements à 100 % existent pour certains MRE, au cas par cas : demandez une confirmation écrite avant d’en tenir compte.
Crédit immobilier au Maroc sans apport : ce que dit la règle
Le crédit en dirhams accordé à un non-résident relève de la réglementation des changes. L’Office des Changes en fixe le cadre dans son Instruction générale des opérations de change 2026, à l’article 202 : la banque peut financer l’acquisition ou la construction d’un bien « dans la limite de 80 % du prix ».
Le reste est réglé par l’acheteur avec ses propres fonds : un virement depuis l’étranger, un compte en devises ou en dirhams convertibles, ou des dirhams déjà au Maroc. Seuls les fonds venus en devises comptent toutefois dans ce que vous pourrez rapatrier à la revente.
La notion qui compte n’est pas votre nationalité, c’est votre résidence fiscale : l’Instruction définit le résident et le non-résident « au sens de la législation fiscale en vigueur ». Un Marocain qui a sa résidence fiscale en France, en Belgique ou aux Émirats est non-résident. Avec des attaches fortes au Maroc, faites confirmer votre statut.
Deux conséquences pratiques :
- Le plafond porte sur le prix de vente, frais exclus. Les frais d’acquisition, notaire, enregistrement et conservation foncière (l’inscription au titre foncier), ne sont pas dans les 80 % : ils s’ajoutent à votre part.
- Il a bougé en 2026. L’Instruction 2026 a relevé le plafond de 70 % à 80 % du prix, une réforme que je détaille dans le guide du crédit immobilier MRE, France ou Maroc.
Pourquoi lit-on 30 %, 20 % d’apport ou un financement à 108 % ?
- 30 % d’apport correspond à l’ancienne règle : avant l’Instruction 2026, le plafond était de 70 % du prix. Le chiffre peut aussi venir d’une banque qui prête moins que le plafond.
- 20 % d’apport correspond à la règle actuelle pour un non-résident : plafond de 80 % du prix, frais en plus.
- 100 % ou 108 % désignent des financements du prix seul, ou du prix et des frais d’acquisition (100 % + 8 %). Un résident fiscal au Maroc n’est pas soumis au plafond de 80 %. Pour un MRE, ces financements existent aussi, mais ils restent sélectifs (salariés aux revenus stables) et passent par des formules propres à chaque banque, participatif compris. Le texte public ne dit pas sur quelle base.
Si une banque ou un courtier vous promet un financement de plus de 80 %, demandez sur quelle base, et faites-le confirmer par écrit. Je ne bâtis jamais un budget sur une offre à 100 % tant qu’elle n’est pas écrite : je pars de 80 %, et ce que la banque accorde en plus est du bonus.
Le compromis se signe en général avant l’édition de l’offre de prêt, comme le montre le parcours d’un crédit monté depuis l’étranger. Un financement réduit dans l’offre laisse alors un trou de trésorerie. Demandez que le compromis prévoie une condition d’obtention du prêt, avec le montant visé.
Combien faut-il vraiment sortir de sa poche ?
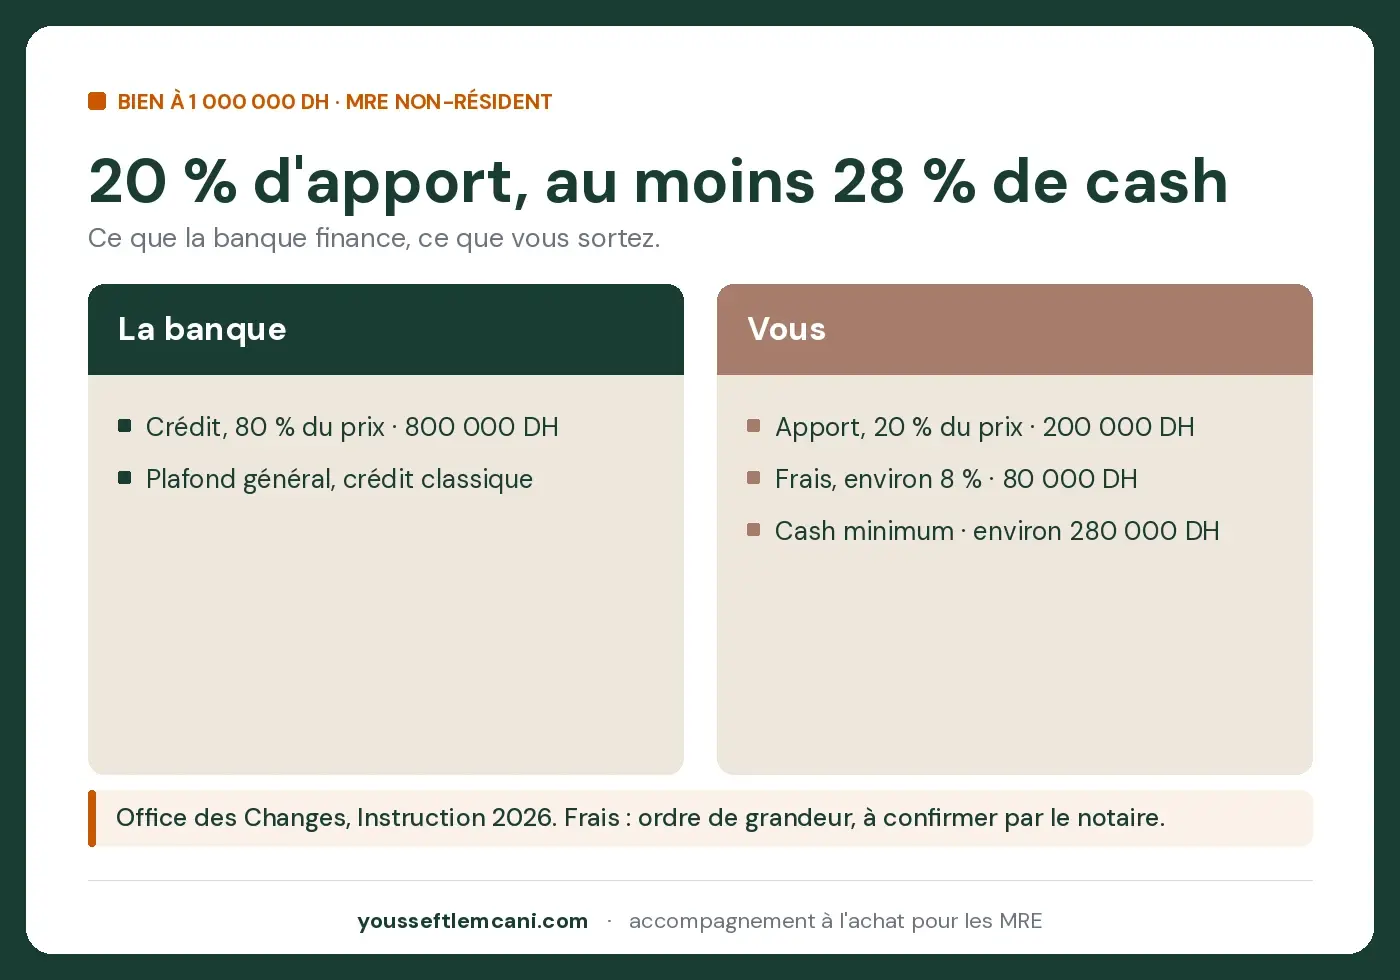
Prenons un bien à 1 000 000 de dirhams, acheté par un non-résident qui obtient le plafond plein.
| Poste | Montant | Financé par la banque ? |
|---|---|---|
| Crédit, 80 % du prix | 800 000 DH | Oui |
| Apport, 20 % du prix | 200 000 DH | Non, vos propres fonds |
| Frais d’acquisition, de l’ordre de 8 % du prix | 80 000 DH | Non, vos fonds |
| Cash minimum à mobiliser | 280 000 DH |
Apport et frais réunis, le cash à mobiliser représente environ 28 % du prix, et non 20 %. C’est un minimum : davantage si la banque prête moins de 80 %. Peuvent s’y ajouter les frais liés au crédit, une éventuelle commission d’agence, l’ameublement et la réserve de trésorerie.
Le détail des frais, à confirmer par le notaire, est dans l’article sur le budget pour investir au Maroc.
Pour faire ce calcul sur votre bien, frais compris : le simulateur de rentabilité.
Encore faut-il que la mensualité passe. Sur 800 000 dirhams empruntés sur vingt ans à environ 4,95 % TVA comprise, hors assurance (taux relevé à la mi-2026), comptez une mensualité d’environ 5 430 dirhams, assurance décès-invalidité comprise.
La banque la rapporte à vos revenus : le taux d’endettement maximal accepté va en général de 40 à 50 %, et votre loyer à l’étranger est en général compté comme une charge. Un dossier qui touche cette limite peut obtenir moins que le plafond.
Comment éviter de sortir davantage ?
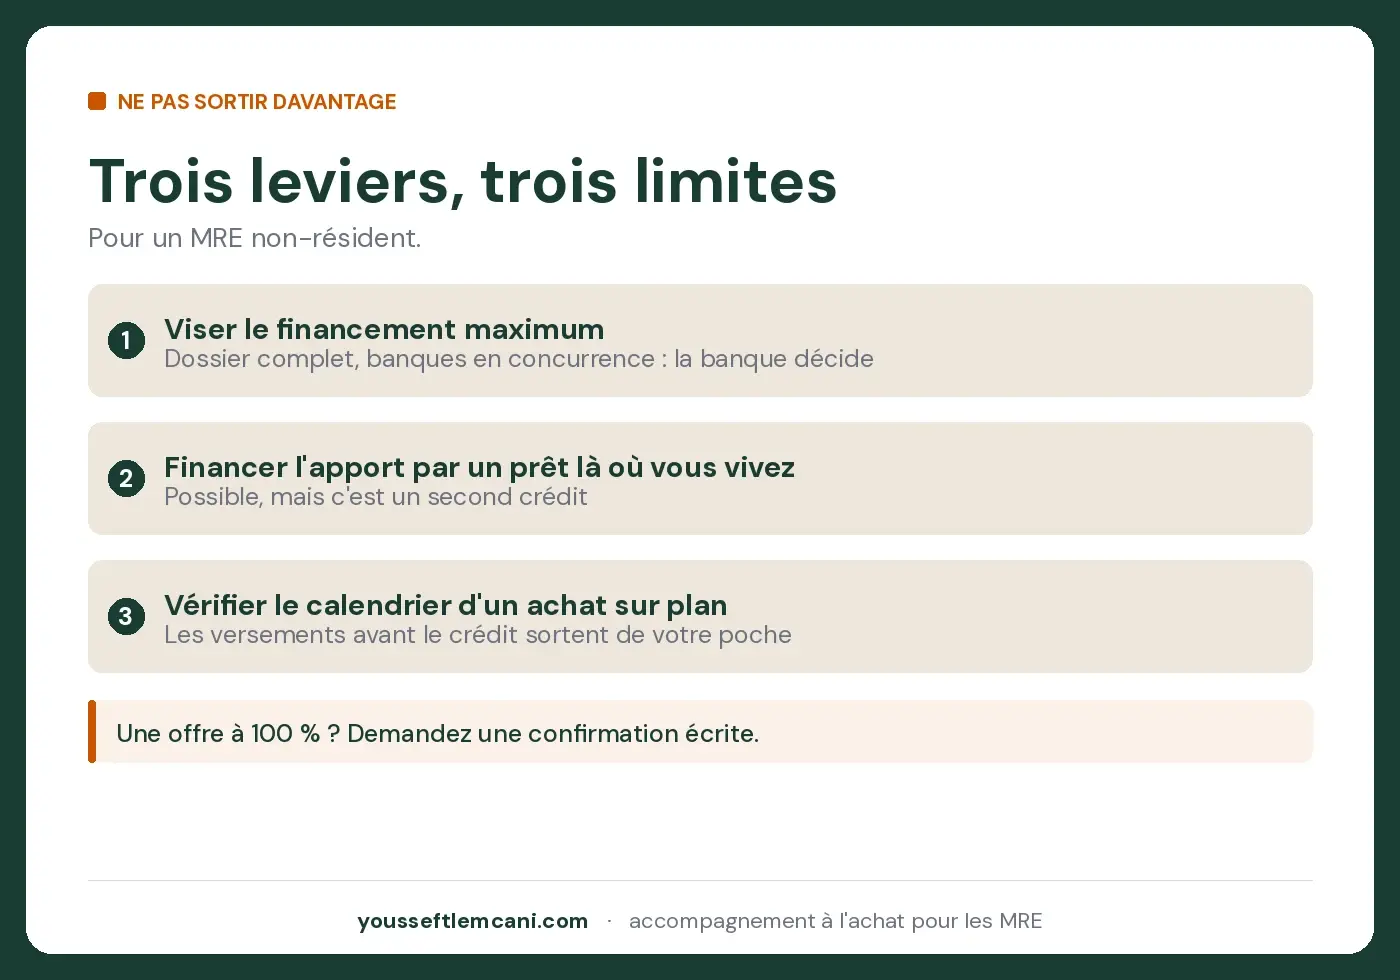
Pour un non-résident, trois leviers jouent sur le cash à mobiliser : deux évitent qu’il dépasse le minimum, le troisième change seulement la façon de le financer.
- Viser le financement maximum, dossier en main. Les 80 % se gagnent avec un dossier complet et un endettement sous la limite. Mettre plusieurs banques en concurrence, seul ou par un courtier, rapproche du maximum, et permet de savoir si une offre à 100 % est ouverte à votre profil. Limite : la décision reste à la banque.
- Financer l’apport par un prêt dans votre pays de résidence. Certains MRE le font par un prêt personnel ; l’argent arrive alors en devises, par virement. Limite : c’est un second crédit. Il alourdit votre endettement, y compris aux yeux de la banque marocaine, et renchérit le coût total.
- Vérifier le calendrier de paiement d’un achat sur plan. Dans un programme neuf, une partie du prix est souvent appelée pendant le chantier : versée avant le déblocage du crédit, elle sort de votre poche. Demandez avant de réserver quelle part du prix le crédit couvrira, et quand. Limite : c’est un choix de bien, pas un réglage de financement.
Pourquoi l’apport en devises compte à la revente
L’apport n’est pas qu’un ticket d’entrée : il compte aussi à la sortie. L’Instruction 2026 (article 203) autorise la banque à transférer à l’étranger le produit de la revente à hauteur de trois éléments : l’apport initial en devises, les remboursements en capital faits en devises ou depuis un compte en dirhams convertibles, et la plus-value éventuelle.
Un apport tracé dès le premier virement est donc l’une des conditions pour que l’argent puisse ressortir. Des remboursements faits avec des dirhams gagnés au Maroc, des loyers par exemple, n’entrent pas dans ce montant. Le mécanisme complet est dans l’article sur le rapatriement des fonds, qui répond aussi à la crainte d’avoir de l’argent bloqué au Maroc.
Conclusion
Pour un MRE non-résident, un crédit immobilier au Maroc sans apport reste l’exception. En règle générale, le crédit classique s’arrête à 80 % du prix, et votre part, frais compris, est d’au moins 28 % du prix environ.
Un financement à 100 % se négocie au cas par cas : demandez-en une confirmation écrite.
La bonne question n’est donc pas « puis-je acheter sans apport ? », mais « combien dois-je avoir prêt avant de signer un compromis ? ».
Bâtir sur la règle plutôt que sur la promesse, c’est ce qui évite de découvrir le trou après le compromis.
Si vous préparez un achat financé, je peux faire ce calcul avec vous sur un bien précis. Réservez un échange de 20 minutes ou écrivez-moi sur WhatsApp.
Sources : Office des Changes, Instruction générale des opérations de change 2026, définitions (résident, non-résident) et articles 201 à 203 (prêts en dirhams aux non-résidents), ainsi que la page « Prêts au profit des non-résidents » du site de l’Office des Changes ; Umnia Bank, page de demande de Mourabaha en ligne (« sans apport obligatoire », consultée le 13/10/2026) ; conditions de financement MRE relevées auprès d’un courtier en crédit avec lequel je travaille, juillet 2026. Les frais d’acquisition de 8 % sont un ordre de grandeur, à confirmer par le notaire chargé de l’acte ; taux, mensualités et conditions sont indicatifs et varient selon les banques et les profils. Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier ; toute décision doit être validée avec un professionnel qualifié.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Une banque marocaine peut-elle financer les frais d'acquisition d'un MRE non-résident ?
Dans le cadre général, non : le crédit classique en dirhams est limité à 80 % du prix du bien, quoi qu'il finance. Les financements à 100 %, accordés au cas par cas à certains profils, font exception. Vos propres fonds couvrent donc au moins 20 % du prix plus les frais d'acquisition (notaire, enregistrement, conservation foncière), de l'ordre de 8 % du prix à confirmer par le notaire. Sur un bien à 1 000 000 de dirhams, comptez au moins 280 000 dirhams environ.
Je suis MRE mais résident fiscal au Maroc : le plafond de 80 % s'applique-t-il ?
Le plafond de 80 % vise les non-résidents, et l'Instruction générale des opérations de change définit la résidence au sens de la législation fiscale. Un emprunteur résident fiscal au Maroc relève en principe des conditions ordinaires de sa banque. Si vous avez des attaches fortes des deux côtés, faites confirmer votre statut et le montage par la banque avant de bâtir votre budget dessus.
Peut-on emprunter l'apport dans son pays de résidence pour acheter au Maroc ?
Certains MRE le font, par un prêt personnel là où ils vivent. L'argent arrive alors en devises par virement, ce qui préserve votre droit de le rapatrier à la revente. Ce n'est pas pour autant un achat sans apport : c'est un second crédit, qui pèse sur votre taux d'endettement, y compris dans le calcul de la banque marocaine, et qui renchérit le coût total de l'opération.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.