
Mis à jour le 7 octobre 2026 avec la note IPAI du deuxième trimestre 2026 et les séries révisées de Bank Al-Maghrib.
« Les prix de l’immobilier s’effondrent au Maroc. » Le titre a tourné partout au printemps, après la note de Bank Al-Maghrib et de l’ANCFCC sur le premier trimestre 2026, et il circule encore. Comme souvent, le chiffre qui l’alimente (-40%) n’est pas celui qu’il faut regarder. Le marché a ralenti au premier trimestre, c’est réel, mais parler d’une crise immobilière au Maroc est très exagéré : il ne s’effondre pas, et la note du deuxième trimestre va dans ce sens. Cet article fait le tri : ce que disent vraiment les données officielles de 2026, pourquoi le « -40% » trompe, et surtout ce que ça change concrètement quand on est un MRE qui veut acheter au pays.
Recevoir les analyses que j'aurais aimé lire avant d'acheter au Maroc.En résumé
- Au deuxième trimestre 2026, les prix remontent de 0,7% sur un an et les ventes de 6,3%. Le krach annoncé au printemps n’a pas eu lieu.
- Le « -40% » des gros titres était une variation trimestrielle du T1, amplifiée, à mon sens, par la saisonnalité et par un T4 2025 très haut : sur un an, le recul des ventes n’était que de 9,3%.
- Même le léger recul des prix du T1 (-0,4% sur un an) a été révisé : dans les séries publiées avec la note du T2, l’indice du T1 est quasi stable sur un an.
- Jusqu’au T2 2026, le mouvement porte sur les volumes plus que sur les prix.
- Le droit d’enregistrement supplémentaire de 2% (prix payé en espèces ou mode de paiement non mentionné) s’applique aux actes établis depuis le 1er juillet ; la note du troisième trimestre couvrira les premiers enregistrements sous la nouvelle règle, sans isoler son effet.
- Pour un acheteur MRE, la méthode ne change pas : négocier sur des données et rester sélectif, quel que soit le titre du moment.
Ce que disent les chiffres officiels
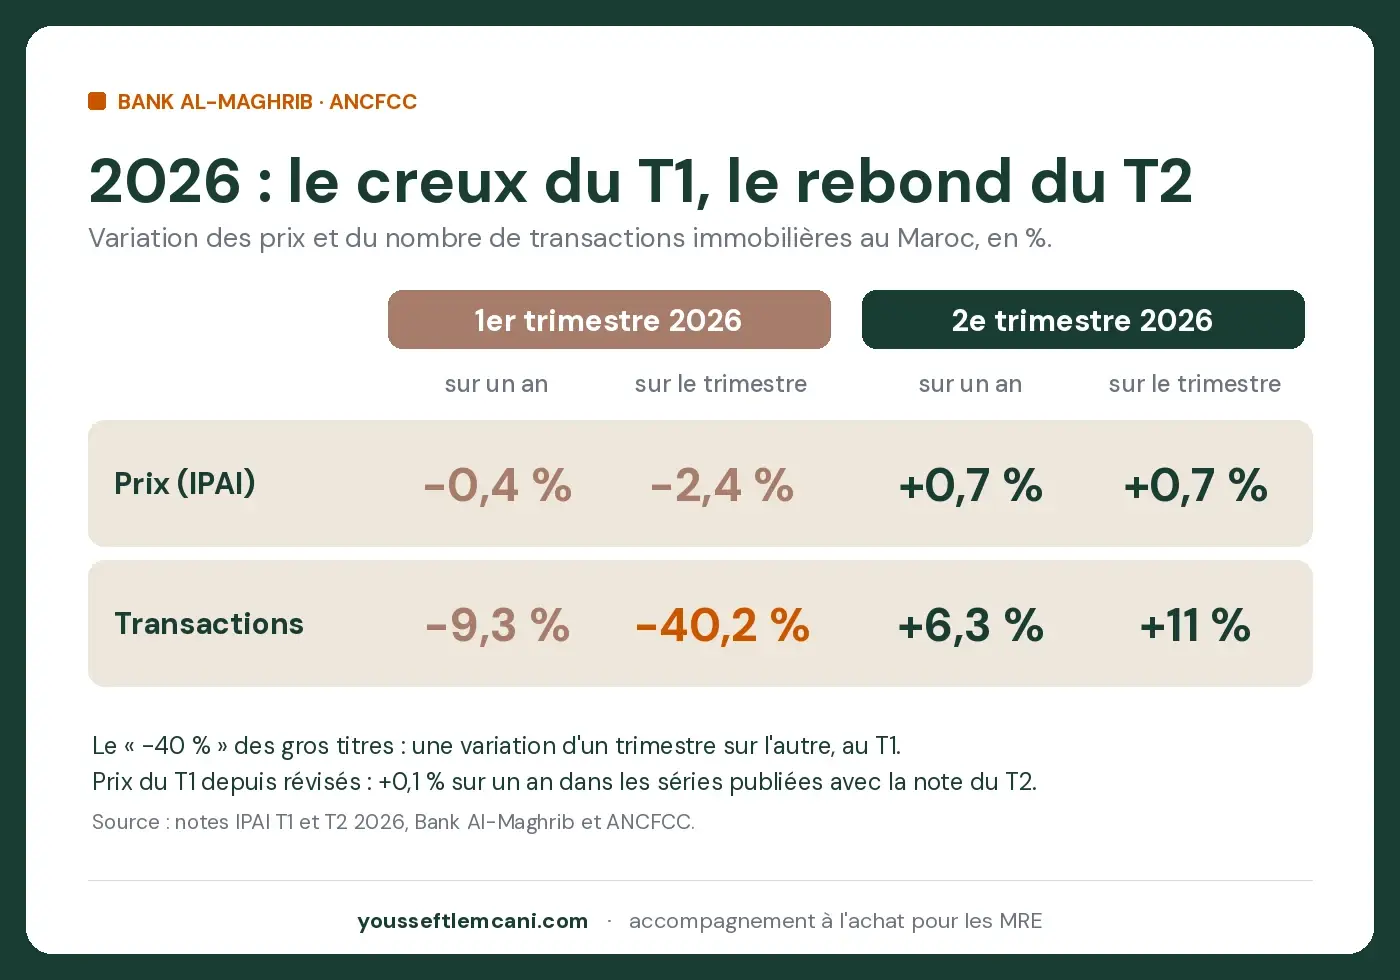
Au deuxième trimestre 2026, selon Bank Al-Maghrib et l’ANCFCC, l’indice des prix des actifs immobiliers (IPAI) progresse de 0,7% sur un an, comme sur le trimestre. Côté résidentiel, c’est +1% sur un an. Les ventes repartent : le nombre de transactions augmente de 6,3% sur un an et de 11% sur le trimestre. Pour les seuls logements, la hausse est de 3,9% sur un an. Par ville, sur le trimestre, les prix montent à Tanger (+2,3%), Rabat (+1,9%), Casablanca (+0,5%) et Marrakech (+0,5%). Les ventes aussi, de +4,4% à Casablanca à +61,2% à Rabat. À Casablanca, ce sont pourtant les terrains et les biens professionnels qui tirent le chiffre : les ventes de logements y reculent de 2,2%.
Le trimestre précédent racontait autre chose. Au premier trimestre 2026, l’IPAI reculait de 0,4% sur un an (et de 2,4% sur le trimestre). Côté résidentiel, c’était -0,6% sur un an. Le signal était sur les ventes : le nombre de transactions baissait de 9,3% sur un an (et de 40,2% sur le trimestre). L’indice des prix du T1 a depuis été révisé (voir l’encadré plus bas) : dans les séries publiées avec la note du T2, il est désormais quasi stable sur un an (+0,1% en global, -0,1% en résidentiel).
Au T1, par ville et sur le trimestre, les prix avaient reculé à Rabat (-4,7%), Casablanca (-2,7%), Marrakech (-1,5%) et Tanger (-3,9%). Partout, le même schéma : des prix qui se tassaient modérément et des volumes en net repli. J’ai comparé les quatre villes en détail, prix au quartier et profil locataire compris, dans un article dédié à où investir dans l’immobilier au Maroc. Un autre repère officiel, lui, a cessé d’être consultable : le référentiel des prix immobiliers de la DGI n’a pas été réédité depuis ses éditions de janvier 2015 pour Casablanca et du 29 décembre 2017 pour Rabat, Mohammedia et Témara.
Prix ≠ transactions : pourquoi le « -40% » trompe
La première erreur de lecture, c’est de confondre prix et nombre de ventes. Au T1, les prix ont peu bougé (-0,4% sur un an, révisé depuis à +0,1%). Ce qui a chuté, ce sont les volumes. Et la deuxième erreur, c’est de prendre le chiffre trimestriel pour la tendance.
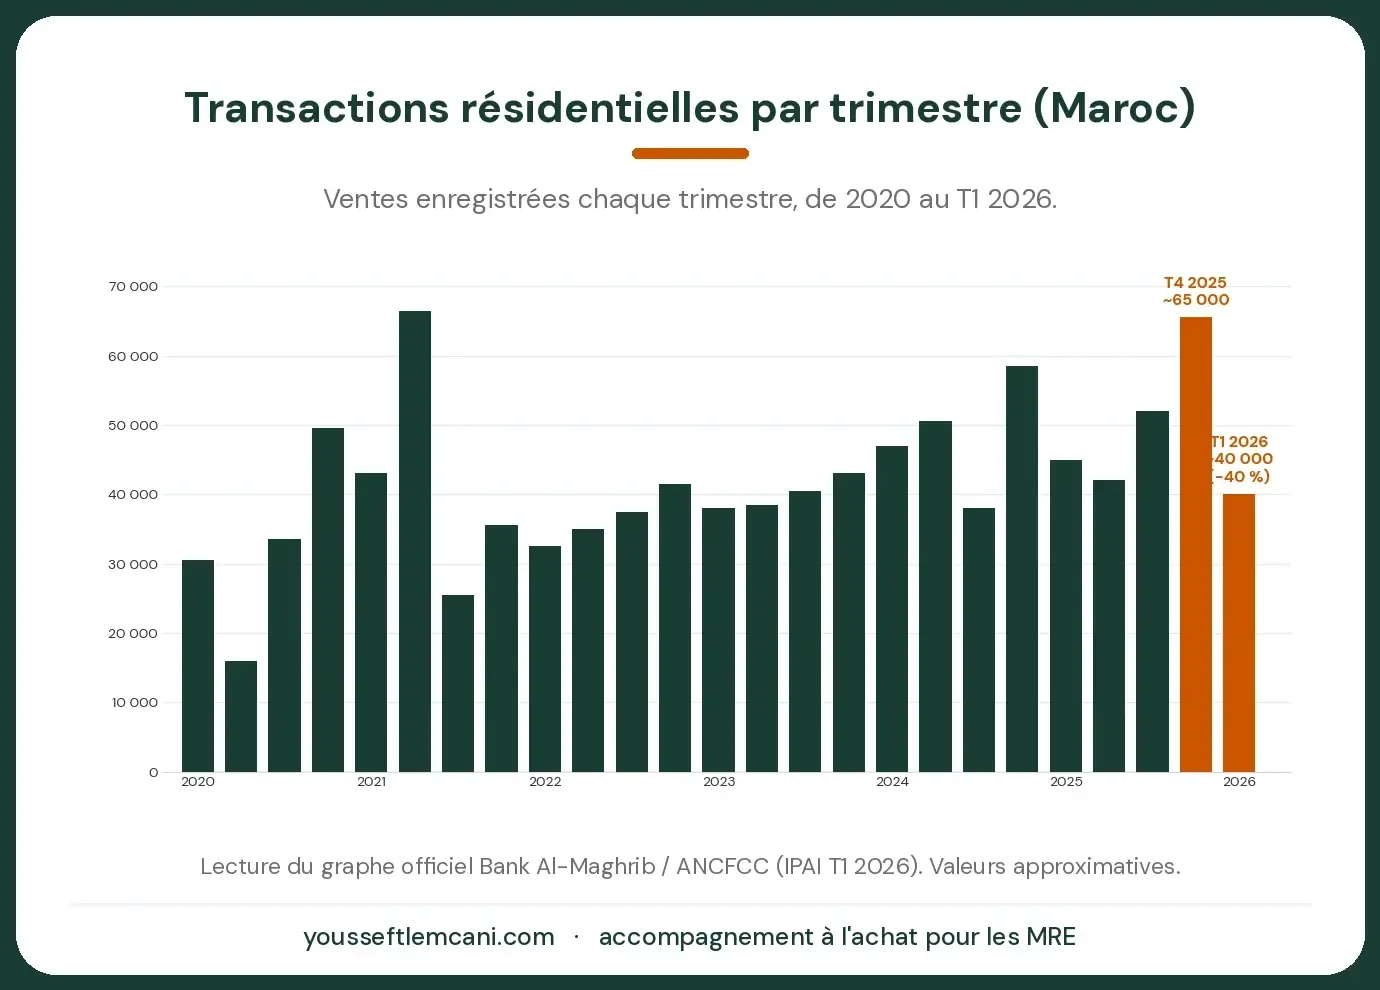
Le « -40% » est une variation d’un trimestre à l’autre (T1 2026 comparé au T4 2025). Et cette comparaison-là se répète : au T1 2025 déjà, le nombre de transactions avait chuté d’environ 30% sur le trimestre, alors que les prix restaient quasi stables. Le premier trimestre est régulièrement faible en enregistrements, et le comparer au trimestre d’avant grossit le repli. La note ne dit pas pourquoi. Voici ma lecture, qui reste une interprétation.
L’indice mesure les ventes enregistrées, et entre la signature d’un compromis et l’enregistrement définitif, il s’écoule souvent plusieurs semaines, parfois plusieurs mois. Une partie des ventes enregistrées au T1 a donc pu être conclue en fin d’année, et une partie de celles du T4 pendant l’été, quand on a plus de temps pour chercher et conclure. La rentrée, à l’inverse, est plus lente (reprise professionnelle et scolaire, dépenses associées). Si ce décalage joue comme je le pense, le creux du premier trimestre porte d’abord sur les volumes, pas sur les prix.
À cela s’ajoute un effet de base : d’après le graphique de la note du T1, le T4 2025 a été un trimestre très haut, au-dessus de tous les trimestres depuis 2020 à l’exception du rebond post-Covid de 2021. Comparer un premier trimestre à ce sommet amplifie mécaniquement l’écart. En clair : le T1 2026 n’est pas un effondrement, c’est un repli depuis un trimestre très haut.
Le deuxième trimestre va dans le même sens. Le bon point de comparaison reste l’année précédente : sur un an, les ventes sont passées de -9,3% au T1 à +6,3% au T2, et les prix de +0,1% (T1 révisé) à +0,7%. Le +11% sur le trimestre est en partie le contrecoup d’un T1 faible. Un trimestre ne fait pas une tendance, mais rien dans le T2 ne ressemble à un krach.
Comment lire l’IPAI. L’indice est calculé par la méthode des ventes répétées (base 100 en 2006), sur les seules transactions enregistrées à la conservation foncière. Comme l’enregistrement intervient avec un décalage de plusieurs semaines à plusieurs mois sur la vente réelle, un trimestre peut refléter en partie des transactions conclues le trimestre précédent — et le tout dernier trimestre, encore incomplet à la date d’arrêt (35 jours après sa fin), est ensuite révisé.
Pourquoi ce ralentissement ?
Précision honnête : la note de Bank Al-Maghrib ne donne aucune cause, elle mesure. Tout « pourquoi » est donc une interprétation, à manier avec prudence. La première piste, saisonnière, on vient de la voir : à mes yeux, c’est elle qui pèse le plus dans l’ampleur du chiffre trimestriel. À côté, un autre facteur, et une idée reçue à écarter.
Un facteur possible : la transition fiscale 2026. La Loi de Finances 2026 instaure un droit d’enregistrement supplémentaire de 2% sur les mutations immobilières de plus de 300 000 dirhams, dû si l’acte ne précise pas les modalités de règlement ou si le prix n’est pas réglé par un moyen traçable. Quand le prix est payé en partie en espèces, les 2% ne portent que sur cette part. Il s’applique aux actes établis depuis le 1er juillet 2026. Objectif affiché : tracer les transactions et réduire l’informel. Avant son entrée en vigueur, la mesure a pu geler certaines opérations payées en cash, ou au contraire en faire accélérer d’autres pour signer à temps : la note n’en dit rien, et le T2 ne permet pas de trancher. La note du troisième trimestre couvrira les premiers enregistrements sous la nouvelle règle, mais elle mêlera des ventes signées avant et après le 1er juillet, et ne dira pas à elle seule ce qui relève de la taxe.
Une correction des prix ? Les chiffres montrent surtout une longue stagnation. L’idée d’une correction après des années de hausse circule, mais l’indice officiel n’a pas connu de hausse récente : son point haut date de fin 2020, il est 4,2% sous son niveau du T2 2019 et à peu près au niveau d’il y a 10 ans (-0,6% entre le T2 2016 et le T2 2026). Et il remonte au T2.
Des interprétations plausibles, à prendre comme telles : un attentisme des promoteurs (clôture des comptes de fin d’année, attente d’y voir clair sur la fiscalité) et des conditions de financement plus prudentes. Ce sont des hypothèses de bon sens, pas des faits établis par la note.
Ce que ça change pour un acheteur MRE
Un trimestre creux n’est pas une mauvaise nouvelle quand on est du côté de l’acheteur. Des titres alarmistes, des vendeurs inquiets, moins de concurrence : c’est là que la marge de négociation existe. Rien ne garantit qu’elle dure : au T2, les ventes sont reparties. L’avantage revient à celui qui lit les chiffres avant les autres, pas à celui qui attend le prochain titre. Mais attention au piège inverse : un bien qui ne se vend pas n’est pas forcément une bonne affaire. Dans un marché sélectif, la qualité du bien et la justesse du prix comptent plus que jamais. Pour mesurer ce qu’une remise change vraiment, testez le prix négocié dans le simulateur : prix de revient, mensualité et rendement brut se recalculent aussitôt.
Comment agir sans se tromper
Trois réflexes. D’abord, raisonner sur le rendement net réel d’un bien, pas sur le prix affiché ni sur un rendement brut flatteur. Ensuite, négocier sur des données (prix réels de transactions comparables, pas prix d’annonce) : c’est justement toute la méthode pour estimer le juste prix d’un bien. Enfin, rester sélectif et ne pas céder au FOMO inversé du « ça baisse, j’achète n’importe quoi ». Un marché plus calme récompense la patience et la méthode. Pour aller plus loin, lire les 5 questions à se poser avant d’investir au Maroc.
Se faire accompagner quand le marché se retourne
C’est exactement dans ce type de marché qu’un accompagnement aligné sur l’acheteur prend de la valeur. Lire les données froidement, distinguer un vrai point d’entrée d’un bien qui stagne pour de mauvaises raisons, négocier sur du concret : c’est le travail que je fais pour les MRE qui achètent à distance, côté acheteur, sans bien à écouler.
Sources : Bank Al-Maghrib / ANCFCC (notes IPAI T1 et T2 2026, officielles ; séries IPAI, fichier « Séries IPAI » sur bkam.ma, onglet « Global ») ; le360, LesEco, Deloitte, SNRT (mesures de la Loi de Finances 2026 sur le cash). Cet article est informatif et ne constitue pas un conseil en investissement ; toute décision doit être validée avec un professionnel qualifié.
Réservez un appel gratuit de 20 minutes, ou écrivez-moi directement sur WhatsApp.
Questions fréquentes
Peut-on parler d'une crise de l'immobilier au Maroc en 2026 ?
Non, pas au sens d'un krach. Au deuxième trimestre 2026, les prix progressent de 0,7 % sur un an et les ventes de 6,3 %. Le mot « crise » est venu d'un chiffre trimestriel du T1 (-40 % de transactions) mal interprété ; au T2, les ventes sont reparties.
Est-ce le bon moment pour acheter au Maroc ?
Ça dépend du bien et de votre objectif, pas du climat général. Un marché plus calme ouvre des marges de négociation, mais ne transforme pas un mauvais bien en bonne affaire.
Les prix vont-ils continuer à baisser ?
Personne ne peut le prédire honnêtement, et les notes officielles ne disent rien sur l'avenir. Au deuxième trimestre 2026, les prix remontent légèrement (+0,7% sur un an). Mieux vaut raisonner bien par bien que parier sur une tendance.
Faut-il attendre avant d'acheter ?
Attendre coûte aussi (loyer, temps, opportunités). La vraie question n'est pas « quand » mais « quel bien, à quel prix, pour quel rendement réel ». J'ai développé cette question dans un article dédié : quand investir dans l'immobilier au Maroc.
Conseiller en investissement immobilier pour la diaspora marocaine. J'accompagne les MRE dans leurs projets d'achat et de financement à Rabat et Casablanca.